Investissement immobilier en entreprise : achat direct ou SCI, le choix se joue aussi à la revente
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Investir dans l’immobilier avec une entreprise peut servir à acheter ses propres locaux, percevoir des loyers ou diversifier une trésorerie durablement disponible. Le bon montage dépend cependant moins de l’économie fiscale immédiate que de trois éléments : les besoins de financement de l’activité, le risque locatif et les conditions de sortie. Achat direct, SCI ou placement indirect répondent à des objectifs différents.
Définir ce que l’entreprise doit réellement financer
L’expression investissement immobilier en entreprise recouvre deux réalités : investir par l’intermédiaire d’une société et acheter de l’immobilier d’entreprise. Celui-ci comprend notamment les bureaux, commerces, entrepôts et locaux d’activités. Une société peut acquérir ces biens pour les occuper elle-même ou les louer à un tiers.
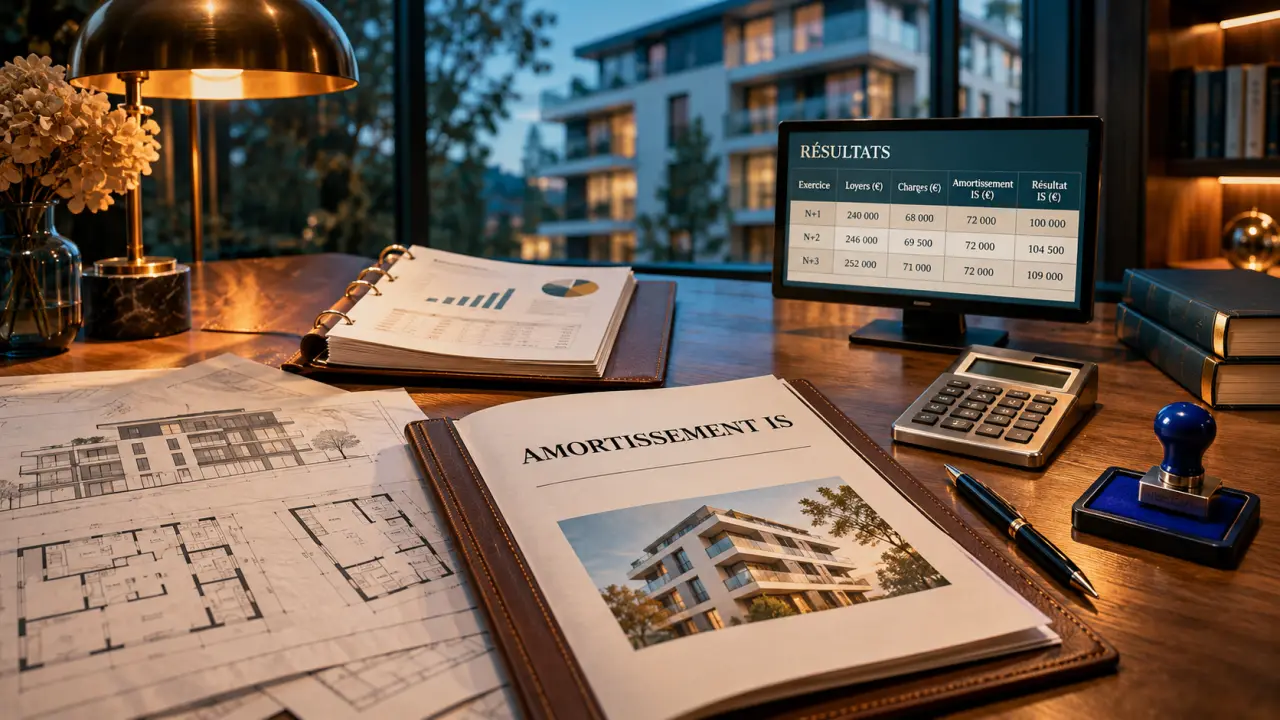
Simuler l’impact de l’amortissement sur le résultat imposable
Estimation pédagogique simplifiée pour un investissement immobilier détenu à l’IS. Modifiez les valeurs pour obtenir une simulation indicative.
Résultats de la simulation
- Base amortissable
- —Prix total − part non amortissable
- Dotation annuelle
- —Base amortissable ÷ durée d’amortissement
- Résultat après amortissement
- —Résultat avant amortissement − dotation annuelle
- IS indicatif avant amortissement
- —Maximum entre 0 et (résultat avant × taux d’IS)
- IS indicatif après amortissement
- —Maximum entre 0 et (résultat après × taux d’IS)
- Écart indicatif d’IS
- —IS avant amortissement − IS après amortissement
À retenir : ce calcul simplifié ne simule ni la mensualité bancaire, ni les autres retraitements fiscaux, ni la fiscalité de la revente. La ventilation comptable réelle du bien et ses modalités d’amortissement doivent être validées par un professionnel.
Acheter ses locaux permet de maîtriser davantage leur utilisation et de constituer un actif. Cela immobilise toutefois des fonds qui ne financeront plus le recrutement, les stocks ou le développement commercial. Pour une activité jeune ou cyclique, conserver de la souplesse peut être plus précieux que devenir propriétaire.
L’investissement locatif poursuit une autre logique : obtenir des revenus et diversifier le patrimoine. Les rendements de certains actifs professionnels peuvent dépasser ceux du résidentiel, mais cette différence rémunère aussi des risques particuliers : dépendance à un locataire, travaux spécialisés ou délais de relocation. Un rendement supérieur n’est pas une garantie de meilleure performance nette.
Avant de choisir une structure, fixez donc l’usage du bien, l’horizon de détention et la réserve de trésorerie à préserver. Une somme disponible aujourd’hui n’est pas nécessairement investissable sur le long terme.
Comparer les montages sans surestimer la protection d’une SCI
La structure doit correspondre à la stratégie patrimoniale, mais aussi rester administrable. Multiplier les sociétés entraîne des frais de constitution, de comptabilité et de suivi juridique.
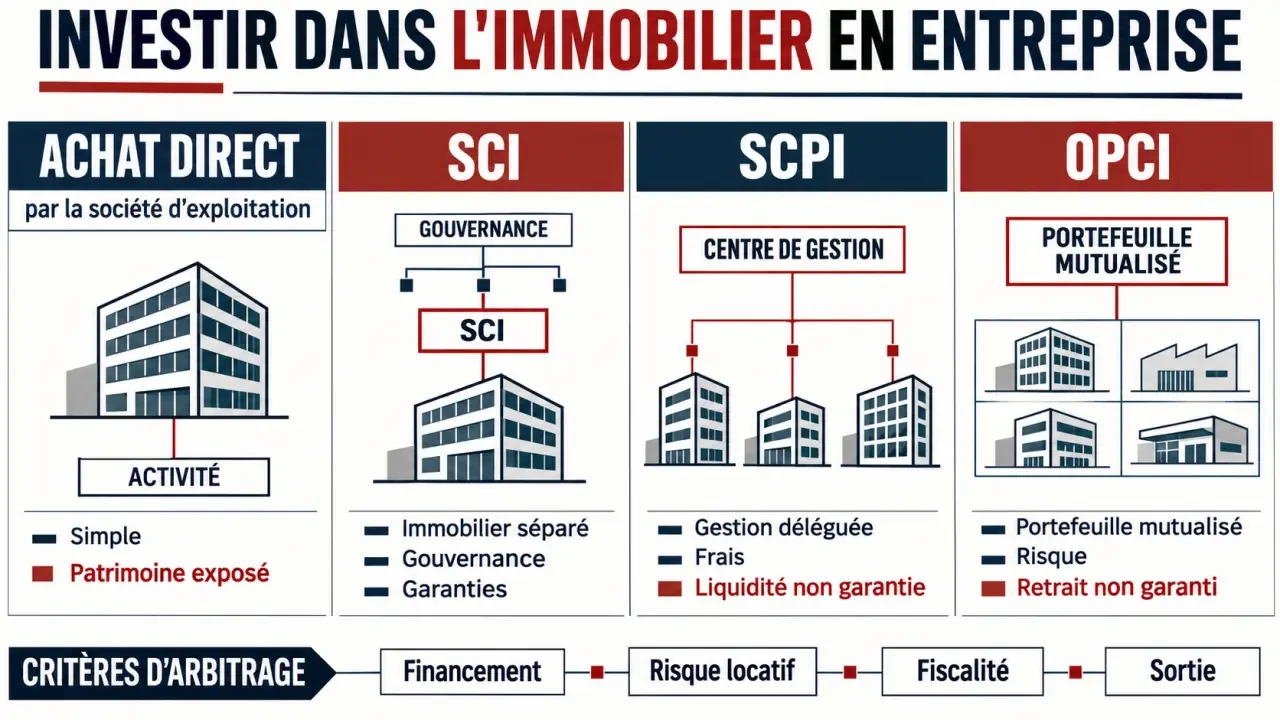
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Achat direct par une SAS ou SARL | Détenir le bien sans créer de structure supplémentaire | Immobilier exposé aux risques de la société d’exploitation |
| SCI avec participation de l’entreprise | Distinguer la propriété immobilière de l’activité | Gouvernance, garanties bancaires et fiscalité des associés |
| SCPI ou OPCI | Accéder à un portefeuille avec une gestion déléguée | Frais, risque de perte et liquidité non garantie |
Achat direct : la simplicité, avec un patrimoine commun
Une SAS ou une SARL peut acquérir un immeuble si l’opération respecte son objet social et son intérêt propre. Le bien entre alors dans son patrimoine, avec les dettes correspondantes. Cette solution simplifie l’organisation, mais peut compliquer une future cession de l’activité : le repreneur ne souhaite pas nécessairement acheter aussi les murs.
SCI : distinguer les patrimoines sans effacer les risques
Une SCI peut être détenue majoritairement par l’entreprise ou réunir celle-ci et d’autres associés, notamment des personnes physiques. Attention à la formule « SCI détenue à 100 % » : une SCI doit en principe compter au moins deux associés. Une détention intégrale par un même groupe suppose donc une répartition adaptée entre plusieurs personnes juridiques.
Une participation partielle permet de partager l’investissement, mais impose de préciser les pouvoirs, les apports et les conditions de sortie. La séparation juridique n’assure pas automatiquement la préservation de la capacité d’emprunt : la banque examine les engagements du groupe et peut demander des cautions. Les associés d’une SCI supportent également une responsabilité indéfinie, proportionnelle à leurs parts, dans les conditions légales.
Calculer la fiscalité pendant la détention et à la sortie
L’amortissement réduit un résultat imposable, pas une mensualité bancaire. Dans une société soumise à l’impôt sur les sociétés, la construction peut généralement être amortie selon sa durée d’utilisation et ses composants. Le terrain, lui, ne s’amortit pas.
À titre d’illustration simplifiée, pour un bien de 100 000 euros dont 70 000 euros seraient amortissables sur 30 ans, la dotation annuelle serait d’environ 2 333 euros. Un résultat de 5 000 euros avant amortissement passerait ainsi à environ 2 667 euros, hors autres retraitements. Cette hypothèse pédagogique ne remplace pas la ventilation comptable réelle du bien.
SCI à l’IR ou à l’IS : regarder qui détient les parts
Dans une SCI relevant de l’impôt sur le revenu, le résultat est imposé chez les associés selon les règles qui leur sont applicables. La présence d’une société soumise à l’IS nécessite donc une analyse spécifique de sa quote-part. Il serait trompeur d’appliquer automatiquement à tous les associés la fiscalité immobilière des particuliers.
Une SCI à l’IS peut amortir la construction, mais les amortissements diminuent sa valeur nette comptable. À la revente, cela peut accroître le résultat taxable. Une distribution ultérieure aux associés peut aussi entraîner une imposition supplémentaire. La location meublée habituelle, activité commerciale sur le plan fiscal, peut par ailleurs faire basculer une SCI à l’IS, sous réserve des tolérances applicables.
Enfin, le déficit d’une filiale ne réduit pas automatiquement le bénéfice de la société mère. Une éventuelle intégration fiscale répond à des conditions précises. Comparez les montages sur l’ensemble du cycle : acquisition, loyers, remboursement, revente et récupération des fonds.
Évaluer le bail et le bâtiment avant le rendement affiché
Un bien occupé procure une visibilité immédiate sur les loyers, à condition de vérifier leur paiement et la solidité du locataire. Un bien libre permet de choisir son occupant, mais expose à une période sans recettes, aux frais de commercialisation et à d’éventuelles franchises de loyer.
Le bail commercial classique dure au moins 9 ans, avec une faculté de résiliation du locataire généralement ouverte tous les 3 ans, sauf exceptions. Le bail professionnel présente une durée minimale de 6 ans, mais permet au locataire de partir sous réserve du préavis légal. Durée contractuelle et durée certaine des revenus ne se confondent donc pas.
Le bâtiment est un creuset de risques souvent étudiés séparément : qualité technique, usages autorisés et profondeur du marché locatif. Pour les rapprocher, posez une question simple : si le locataire part, quelles autres entreprises pourraient s’installer sans transformation lourde ? Un local adaptable, divisible et accessible peut offrir davantage de résilience qu’un immeuble conçu pour un seul utilisateur, même avec un loyer initial moins élevé.
Vérifiez aussi la répartition des charges et de la taxe foncière dans le bail, sans supposer que tout est transférable au preneur. Déduisez du revenu prévisionnel les dépenses non récupérables, les assurances, la gestion, les travaux et une provision pour vacance. Une faible vacance locative se vérifie sur le marché local ; elle ne se présume pas.
Valider le financement avec un scénario dégradé
La banque étudie les loyers attendus, l’apport, la valeur du bien et la solidité des emprunteurs. Une SCI ne transforme pas un projet fragile en opération finançable. Il faut aussi budgéter les frais d’acquisition, les garanties, les travaux et le besoin de trésorerie initial.
- Tester une interruption des loyers : mesurer la capacité à payer le crédit et les charges sans locataire.
- Prévoir les dépenses techniques : intégrer les travaux immédiats et les remplacements prévisibles.
- Examiner la sortie : estimer les conséquences d’une revente occupée, libre ou après amortissement.
- Protéger l’exploitation : conserver une réserve distincte pour les besoins courants de l’entreprise.
Pour occuper durablement ses locaux, l’arbitrage porte surtout sur la souplesse et la séparation patrimoniale. Pour percevoir des revenus, la qualité locative prime. Pour déléguer la gestion, les SCPI et OPCI méritent une comparaison de leurs frais, risques et modalités de retrait. Avant de signer, faites confronter le prévisionnel financier au montage juridique par l’expert-comptable et le notaire : le meilleur choix reste celui que l’entreprise peut supporter même lorsque les hypothèses favorables ne se réalisent pas.
- Rentabilité d’un investissement immobilier : de 6 % brut à 3,5 % après impôts - 22 novembre 2026
- Location saisonnière à Biarritz : vue mer ou plage à pied, le choix qui change le séjour - 21 novembre 2026
- Stratégie d’investissement immobilier : viser le rendement sans sacrifier sa trésorerie - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Investissement locatif : 3 critères pour choisir la ville idéale entre rentabilité et sécurité
 Loan to Value : comment calculer et interpréter ce ratio de risque immobilier
 Servuction : quand le client, le front-office et le back-office fabriquent le service
 Rénover un appartement à Paris 6 : préserver le cachet, gagner en confort et maîtriser le chantier