Stratégie d’investissement immobilier : viser le rendement sans sacrifier sa trésorerie
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Une stratégie d’investissement immobilier se choisit d’abord selon l’argent que vous pouvez immobiliser, les revenus dont vous avez besoin et les risques que vous pouvez supporter. Acheter un appartement, souscrire des parts de SCPI ou financer une opération immobilière ne répond pas aux mêmes objectifs. Le bon arbitrage consiste à comparer ce qui restera réellement après les charges, le crédit et l’impôt, sans oublier le temps de gestion.
Définir le résultat attendu avant de choisir un placement
Constituer un patrimoine pour la retraite et dégager un complément de revenu immédiat sont deux projets différents. Dans le premier cas, vous pouvez accepter un effort d’épargne pendant le remboursement du prêt. Dans le second, vous devez privilégier la trésorerie disponible : un logement rentable sur le papier peut néanmoins vous coûter de l’argent chaque mois.
Calculateur de rentabilité et de trésorerie immobilière
Renseignez votre projet pour estimer ses rendements, son financement et sa trésorerie.
Résultats estimatifs
Le rendement net-net dépend de la convention fiscale retenue et de votre situation. Ces résultats sont des estimations, hors évolution des loyers, travaux imprévus et variation de valeur du bien.
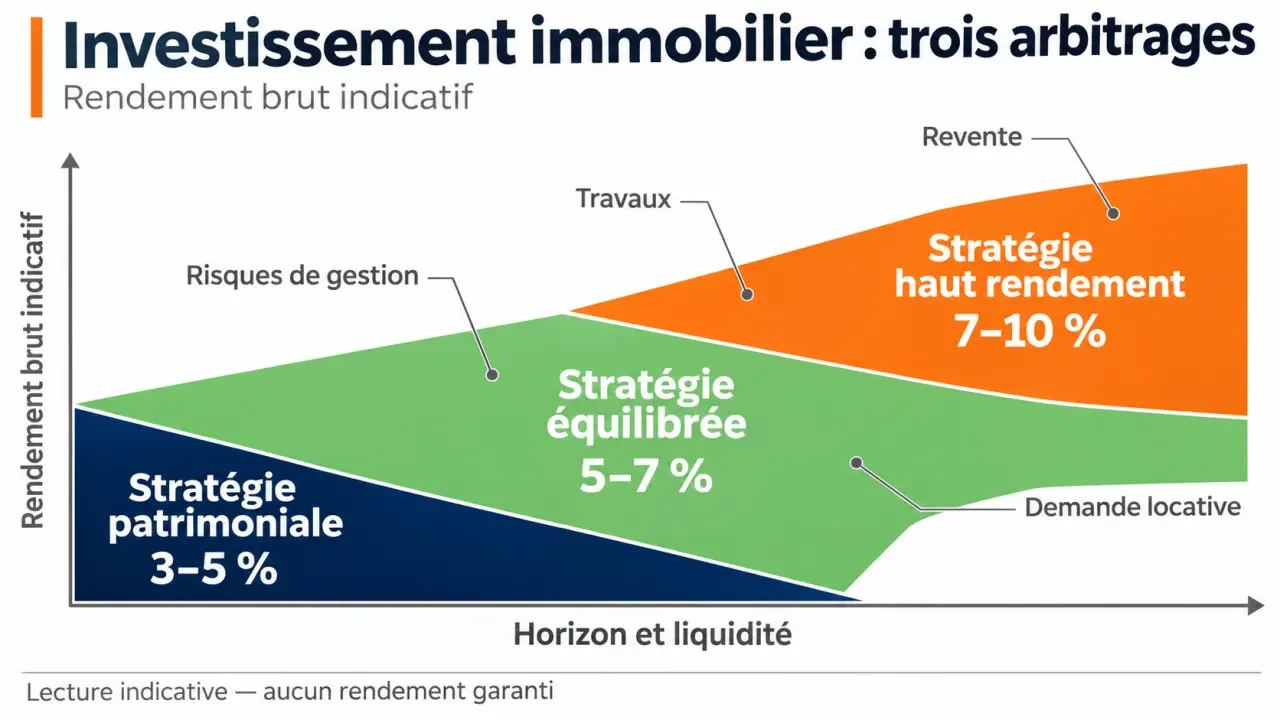
Trois orientations permettent de situer votre projet. Les fourchettes ci-dessous sont des repères de rentabilité locative brute, pas des performances garanties ni des moyennes applicables à chaque ville.
| Orientation | Rendement brut indicatif | Priorité et contrepartie |
|---|---|---|
| Patrimoniale | 3 % à 5 % | Emplacement recherché et potentiel de revente ; revenus souvent modestes face au prix d’achat. |
| Équilibrée | 5 % à 7 % | Compromis entre demande locative, prix et revenus ; sélection locale indispensable. |
| Haut rendement | 7 % à 10 % | Recettes plus élevées relativement au coût ; travaux, gestion ou risques souvent plus importants. |
Une approche patrimoniale s’envisage généralement sur un horizon long, par exemple dix ans, sans certitude de plus-value. Une approche haut rendement demande davantage de disponibilité et de réserves. Avant de choisir, fixez votre effort d’épargne maximal, votre besoin de liquidité et le montant que vous conserverez hors immobilier pour les imprévus.
Comparer les supports sans confondre leurs rendements
Le locatif direct : du contrôle, mais des responsabilités
Acheter un bien permet de choisir l’emplacement, les travaux et le mode de location, avec un financement à crédit possible. En contrepartie, vous supportez les charges, les décisions de copropriété et le risque lié à un seul logement. La gestion déléguée réduit les tâches quotidiennes, mais ses honoraires doivent entrer dans le calcul initial.
La location nue favorise une exploitation relativement simple. Le meublé, éventuellement sous le statut LMNP, exige mobilier et suivi comptable selon le régime retenu. Colocation et courte durée peuvent augmenter les recettes, mais aussi la rotation, l’entretien et les contraintes réglementaires. Un revenu supérieur n’équivaut donc pas automatiquement à un meilleur résultat net.
SCPI, crowdfunding et immobilier fractionné : trois logiques distinctes
Les SCPI permettent de détenir indirectement un portefeuille immobilier géré par une société spécialisée. Elles conviennent davantage à un horizon de dix ans ou plus. Leur taux de distribution moyen atteignait 4,52 % en 2023 ; certaines affichaient plus de 7 %. Ces performances historiques ne garantissent ni les revenus futurs ni la valeur des parts. Les frais et les délais de revente comptent autant que la distribution.
Le crowdfunding immobilier finance des opérations sur une durée annoncée généralement comprise entre 12 et 36 mois, parfois à partir d’environ 1 000 €. Les rendements annoncés de 7 % à 10 % rémunèrent notamment le risque de retard, de défaut et de perte en capital. Ce n’est pas un substitut à une épargne disponible : la sortie peut être retardée et les intérêts ne sont pas nécessairement versés régulièrement.
L’immobilier fractionné recouvre des montages variés. Vérifiez si vous détenez un titre financier, une créance ou un droit immobilier, puis examinez les frais, les garanties et les possibilités de sortie. L’accessibilité du ticket d’entrée ne signifie pas que le risque est faible.
Choisir un marché locatif plutôt qu’une ville réputée rentable
Un hypercentre peut offrir une demande soutenue tout en étant trop cher pour votre objectif de revenus. Une ville moyenne ou une périphérie peut présenter un meilleur rapport entre loyers et prix, mais une revente moins facile. Analysez le quartier : emplois, transports existants, établissements d’enseignement, commerces et offre concurrente.
Confrontez les loyers annoncés à plusieurs biens comparables. Regardez depuis combien de temps les annonces restent publiées et interrogez des gestionnaires locaux sur les délais de relocation. Un studio près d’un campus, un T2 proche d’un bassin d’emploi et un appartement familial ne répondent pas aux mêmes besoins. Un immeuble de rapport ajoute des responsabilités techniques ; un garage ou un entrepôt suppose également une analyse spécifique de la demande et du bail.
Le germe d’un bon investissement réside parfois dans sa capacité à changer d’usage locatif sans transformation lourde. Un appartement avec des chambres réellement indépendantes peut convenir aujourd’hui à une famille, demain à une colocation, sous réserve des règles applicables. Cette réversibilité constitue une marge de sécurité : vous ne dépendez pas d’un seul profil de locataire ni d’un scénario de revenus unique.
Avant toute offre, examinez le DPE, les diagnostics, les procès-verbaux d’assemblée générale et les travaux votés ou envisagés. Vérifiez les règles de décence énergétique et les restrictions locales, notamment pour la location touristique. Un prix attractif peut cacher une rénovation qui absorbera plusieurs années de loyers.
Calculer le rendement net et la trésorerie séparément
Utilisez un coût global comprenant prix d’achat, frais d’acquisition, honoraires éventuels, travaux et mobilier. Sur cette base, distinguez trois niveaux :
- Rendement brut : loyers annuels hors charges divisés par le coût global, multipliés par 100.
- Rendement net avant financement : loyers diminués des charges non récupérables, assurances, taxe foncière restant à votre charge, gestion et provision d’entretien, rapportés au coût global.
- Rendement net-net : résultat après prise en compte de la fiscalité personnelle, avec une convention de calcul clairement précisée.
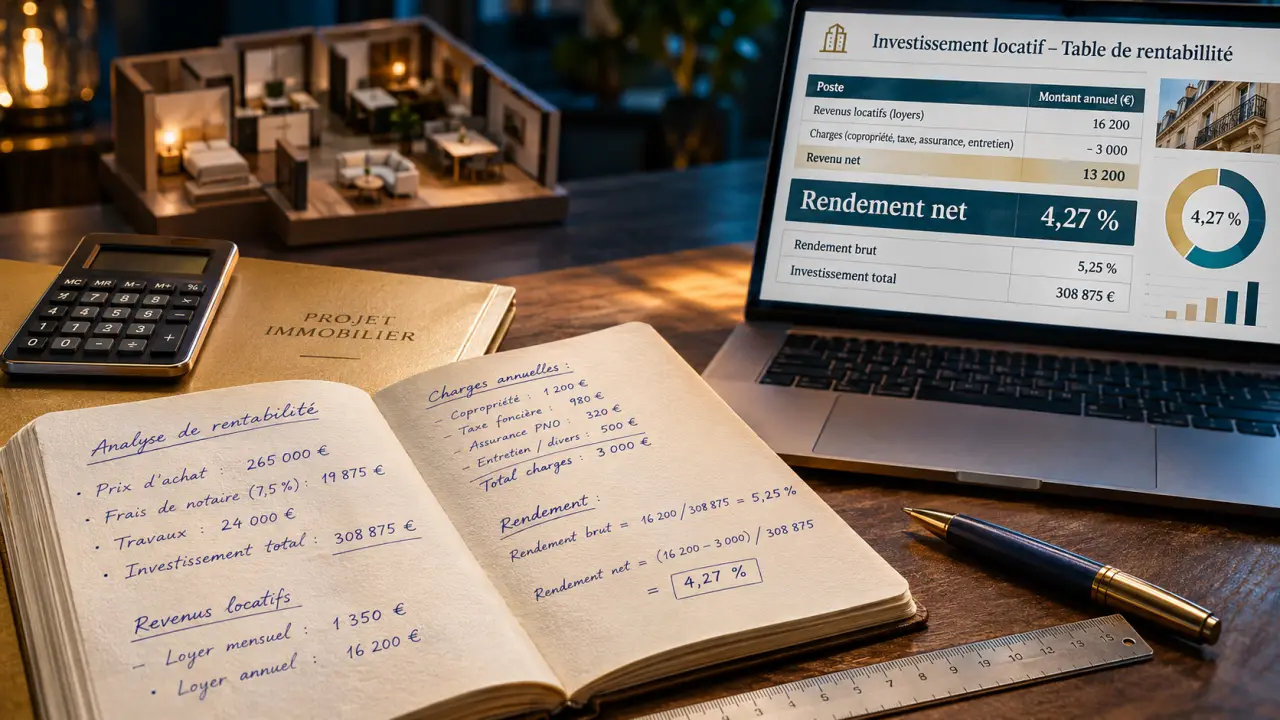
Prenons un exemple fictif : un projet coûte 150 000 € tout compris et rapporte 9 000 € de loyers annuels. Son rendement brut est de 6 %. Avec 2 400 € de dépenses annuelles, le rendement net avant financement et impôt descend à 4,4 %. Si les mensualités de crédit et d’assurance représentent 7 200 € par an, la trésorerie ressort à −600 € annuels, soit −50 € par mois avant impôt.
Le remboursement du capital constitue du patrimoine, mais reste une sortie de trésorerie. Comparez donc les offres de crédit avec assurance, garanties et frais. Ne fondez pas l’achat sur une hypothétique renégociation future. L’inflation peut alléger le poids réel d’une dette à taux fixe, mais les charges peuvent aussi augmenter et les loyers n’évoluent pas librement.
Valider la fiscalité, les risques et la sortie avant de s’engager
En France, la location nue relève généralement des revenus fonciers, tandis que la location meublée relève des bénéfices industriels et commerciaux. Le choix entre micro et réel dépend notamment des recettes, des charges et des règles d’éligibilité. Une SCI n’est pas un avantage fiscal automatique : son régime et l’activité exercée peuvent modifier fortement l’imposition, notamment à la revente.
Pour le crowdfunding, le prélèvement forfaitaire unique de 30 % constitue un repère courant pour les intérêts d’un résident fiscal français, sous réserve de sa situation et des options applicables. Les SCPI demandent aussi une analyse selon les pays d’investissement et le mode de détention. Quant à la défiscalisation, elle doit rester un bénéfice secondaire, jamais la justification d’un achat surévalué.
Avant de signer, soumettez enfin le projet à trois vérifications concrètes :
- Simulez plusieurs mois sans loyer, une réparation importante et une fiscalité moins favorable qu’attendu.
- Vérifiez les assurances contre les impayés, leurs exclusions et les procédures en cas de litige ou d’occupation illicite.
- Estimez une revente sans plus-value, après frais, ou une sortie retardée pour un placement collectif.
Si ces scénarios dépassent votre capacité financière, réduisez le budget ou changez de support. Avant de solliciter un intermédiaire, préparez une fiche avec votre objectif, votre horizon, votre apport et votre effort mensuel maximal : vous pourrez comparer des propositions sur leur cohérence réelle, plutôt que sur leur seul rendement annoncé.
- Rentabilité d’un investissement immobilier : de 6 % brut à 3,5 % après impôts - 22 novembre 2026
- Location saisonnière à Biarritz : vue mer ou plage à pied, le choix qui change le séjour - 21 novembre 2026
- Stratégie d’investissement immobilier : viser le rendement sans sacrifier sa trésorerie - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Isolation autour de moi : trouver les bons artisans près de chez vous
 Salle des fêtes à proximité : 3 leviers juridiques pour protéger votre tranquillité
 Vider une maison avec Emmaüs : 3 critères de sélection et alternatives professionnelles
 Quittance de loyer : 4 usages essentiels et obligations du bailleur