Rentabilité d’un investissement immobilier : de 6 % brut à 3,5 % après impôts
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Un logement acheté 200 000 euros et loué 1 000 euros par mois affiche 6 % de rendement brut. Mais ce taux ne dit ni ce qu’il reste après les charges et les impôts, ni combien vous devrez ajouter chaque mois pour rembourser le crédit. Pour évaluer la rentabilité d’un investissement immobilier, il faut distinguer rendement locatif, trésorerie et performance à la revente.
Partir du coût réel pour calculer le brut, le net et le net-net
Le rendement mesure les revenus produits par rapport au capital investi. La rentabilité globale va plus loin : elle tient aussi compte du résultat à la revente. Avant de comparer deux appartements, utilisez surtout le même périmètre de calcul.
Calculer la rentabilité de votre investissement immobilier
Saisissez vos hypothèses pour estimer et comparer trois scénarios. Les montants sont exprimés en euros et les calculs se mettent à jour automatiquement.
Coût de l’investissement
Coût total de l’investissement :
Financement (facultatif)
Hypothèses des scénarios
Aucun barème fiscal, loyer local ou coefficient n’est appliqué automatiquement : renseignez vos propres estimations pour chaque scénario.
Résultats comparatifs
| Indicateur | Favorable | Central | Défavorable |
|---|---|---|---|
| Loyers annuels réellement encaissés | — | — | — |
| Dépenses annuelles du propriétaire | — | — | — |
| Rentabilité brute | — | — | — |
| Rentabilité nette | — | — | — |
| Rentabilité nette-nette | — | — | — |
| Trésorerie annuelle après crédit | — | — | — |
Coût total = prix d’achat + frais d’acquisition + honoraires + travaux + mobilier.
Loyers encaissés = loyer mensuel hors charges × (12 − mois de vacance).
Rentabilité brute = loyers encaissés ou loyers annuels théoriques, selon le périmètre choisi, ÷ coût total × 100.
Rentabilité nette = (loyers encaissés − dépenses du propriétaire) ÷ coût total × 100.
Rentabilité nette-nette = (loyers encaissés − dépenses − fiscalité locative) ÷ coût total × 100.
Trésorerie annuelle = loyers encaissés − dépenses − fiscalité locative − échéances de crédit.
Mensualité du prêt = capital × taux mensuel ÷ [1 − (1 + taux mensuel)−nombre de mensualités]. À taux nul : capital ÷ nombre de mensualités.
Résultats indicatifs, établis uniquement à partir des données saisies. Ils ne constituent ni un conseil financier, ni un calcul fiscal ou une garantie de rentabilité. Les mensualités n’incluent pas l’assurance emprunteur ni les frais de financement.
Le prix affiché n’est pas le montant investi
Votre base doit comprendre le prix d’achat, les frais d’acquisition, les honoraires à votre charge, les travaux initiaux et, en location meublée, le mobilier. Les frais d’acquisition représentent généralement 7 à 8 % dans l’ancien, contre 2 à 3 % dans le neuf. Un bien ancien acheté 200 000 euros avec 15 000 euros de frais supplémentaires coûte ainsi 215 000 euros, avant travaux éventuels.
Avec 12 000 euros de loyers annuels hors charges, son rendement brut est de 6 % sur le seul prix d’achat, mais d’environ 5,58 % sur 215 000 euros. Ce second calcul décrit mieux votre investissement.
| Indicateur | Formule annuelle | Utilité |
|---|---|---|
| Rentabilité brute | Loyers hors charges ÷ coût total × 100 | Premier tri entre plusieurs biens |
| Rentabilité nette | (Loyers encaissés − dépenses du propriétaire) ÷ coût total × 100 | Mesurer le rendement avant fiscalité personnelle et financement |
| Rentabilité nette-nette | (Loyers encaissés − dépenses − fiscalité locative) ÷ coût total × 100 | Estimer le revenu après impôts |
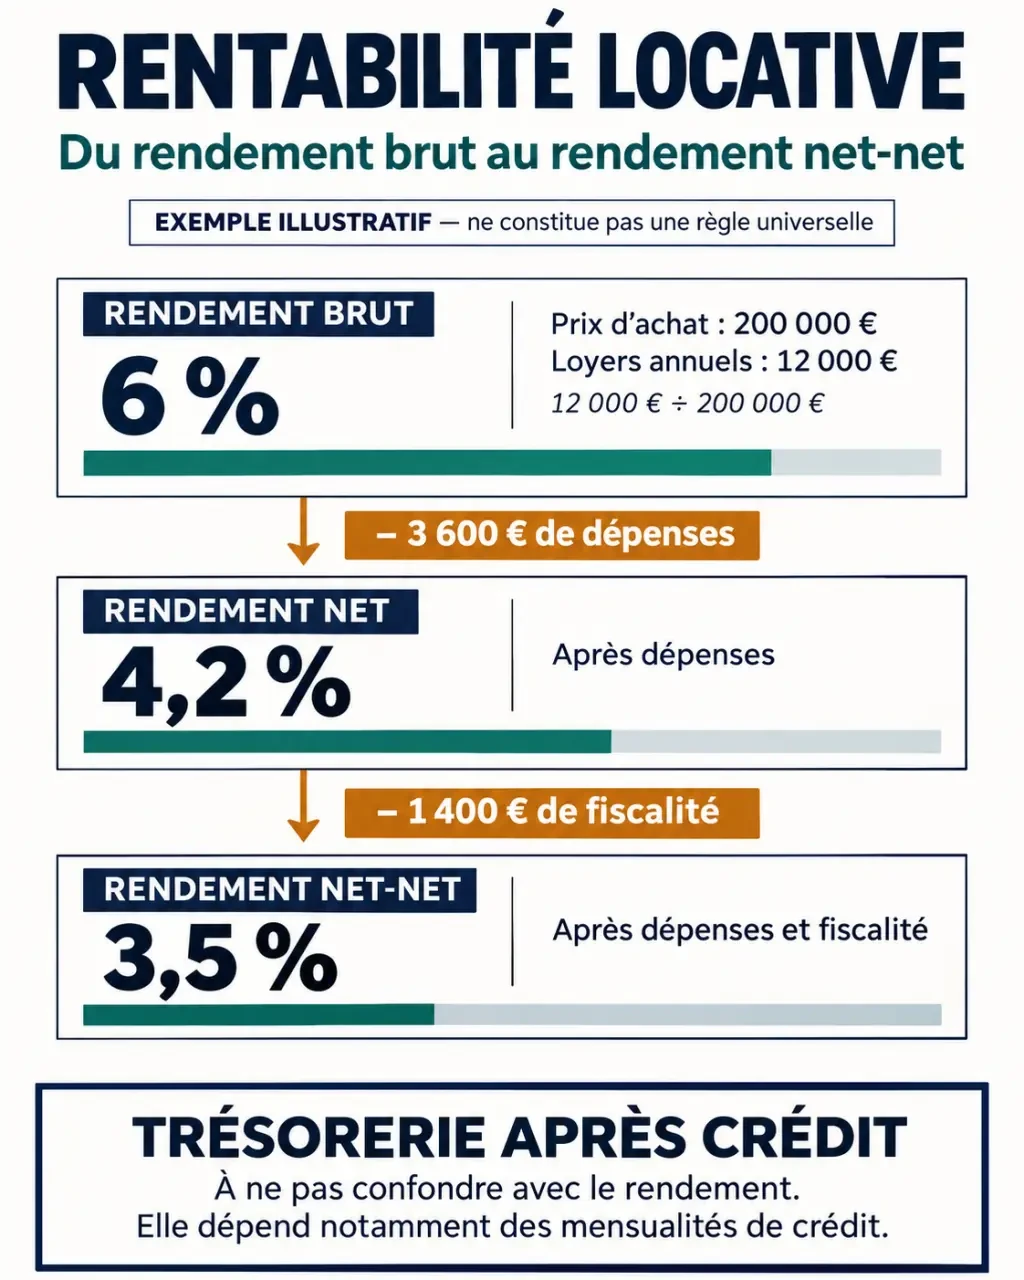
À titre illustratif, sur une base de 200 000 euros, 12 000 euros de loyers donnent 6 % brut. Après 3 600 euros de dépenses, les 8 400 euros restants correspondent à 4,2 % net. Une fiscalité supplémentaire de 1 400 euros ramène le revenu à 7 000 euros, soit 3,5 % net-net. Ce n’est pas un barème : chaque projet possède ses propres charges.
Recenser les dépenses sans oublier les périodes sans locataire
Le rendement net devient fiable lorsque les dépenses proviennent de documents réels : avis de taxe foncière, décomptes de copropriété, devis d’assurance et contrats de gestion. Les provisions mensuelles payées par le vendeur ne suffisent pas à identifier ce qui restera à votre charge.
- Copropriété : charges non récupérables, honoraires de syndic et travaux votés ou prévisibles.
- Taxe foncière : part effectivement supportée par le propriétaire, après récupération éventuelle de la taxe d’enlèvement des ordures ménagères.
- Assurances : propriétaire non occupant, garantie loyers impayés si souscrite.
- Gestion : honoraires courants, recherche de locataire, état des lieux et comptabilité éventuelle.
- Entretien : réparations, remplacement d’équipements et renouvellement du mobilier.
- Autres dépenses : abonnements conservés à votre charge, frais administratifs et taxes éventuellement applicables.
Les frais de gestion peuvent représenter 6 à 10 % TTC des loyers selon les prestations. Vérifiez l’assiette facturée et les services inclus. Une provision d’entretien de 3 % des loyers annuels peut servir d’hypothèse initiale, mais elle ne remplace pas un chiffrage des travaux sur un immeuble vieillissant.
Pour la vacance locative, testez notamment un mois sans loyer. À 1 000 euros mensuels, les recettes passent alors de 12 000 à 11 000 euros. Ne déduisez pas cette perte deux fois : si vous partez des loyers réellement encaissés, elle est déjà intégrée.
Un logement fonctionne comme un rouage dans une chaîne : départ du locataire, remise en état, annonce, visites, signature, puis encaissement. Une réparation retardée peut bloquer toute la séquence. Avant l’achat, vérifiez donc aussi la disponibilité des artisans et la facilité d’accès au bien : réduire le délai de relocation peut préserver davantage de revenus qu’une petite hausse de loyer.
Faire passer le projet au filtre de la fiscalité et du crédit
Le régime fiscal change le montant réellement conservé
En location nue, les loyers relèvent des revenus fonciers. Sous réserve des conditions d’éligibilité, le micro-foncier prévoit un abattement de 30 %, avec un plafond de revenus fonciers bruts de 15 000 euros. Au régime réel, les charges déductibles sont retenues pour leur montant effectif ; un déficit foncier peut être imputable sur le revenu global dans certaines limites et conditions.
La location meublée relève des bénéfices industriels et commerciaux. Le micro-BIC repose sur un abattement forfaitaire, tandis que le régime réel permet de déduire les charges admissibles et, sous conditions, des amortissements. Les règles diffèrent selon la nature de la location et le statut LMNP ou LMP : vérifiez celles applicables au projet et à l’année concernée.
Pour des revenus fonciers soumis au barème, une tranche marginale d’imposition de 30 % et des prélèvements sociaux de 17,2 % représentent une taxation marginale de 47,2 % sur le revenu imposable concerné, pas sur les loyers bruts. Faites comparer les régimes sans oublier leurs conséquences à la revente.
Un rendement positif ne garantit pas l’autofinancement
La trésorerie correspond aux loyers encaissés moins les dépenses, les impôts et les échéances de crédit, assurance emprunteur comprise. Le remboursement du capital constitue progressivement votre patrimoine, mais reste une sortie d’argent mensuelle. Il ne faut donc pas le confondre avec une charge d’exploitation.
Le crédit peut améliorer le rendement des fonds propres grâce à l’effet de levier, mais il amplifie aussi les difficultés lorsque les recettes baissent. Une acquisition rentable peut exiger un effort d’épargne durable : celui-ci doit rester compatible avec votre budget.
Choisir un rendement cohérent avec le marché et votre disponibilité
Il n’existe pas de bon taux universel. Des rendements bruts de 3 à 5 % peuvent se rencontrer dans les grandes métropoles, contre 7 à 8 % dans certaines villes moyennes. Ces fourchettes ne sont ni des garanties ni des objectifs automatiques : quartier, état du bâtiment et demande locative peuvent modifier profondément le résultat.
| Stratégie | Atout possible | Contrepartie à examiner |
|---|---|---|
| Petite surface meublée | Loyer au mètre carré potentiellement supérieur | Rotation, équipement et remise en état |
| Location nue familiale | Occupation potentiellement plus stable | Rendement brut parfois plus faible |
| Colocation | Recettes cumulées potentiellement élevées | Gestion, aménagement et règles applicables |
| Location courte durée | Recettes élevées pendant les périodes demandées | Saisonnalité, réglementation et coûts d’exploitation |
Comparez des annonces similaires, la proximité des transports et des emplois, les délais de relocation et les contraintes énergétiques. Pour améliorer le rendement, négocier le prix ou éviter une rénovation mal chiffrée est souvent plus solide que supposer un loyer supérieur au marché. Un investisseur peu disponible doit également valoriser le coût de la délégation.
Valider l’achat avec trois scénarios et une hypothèse de revente
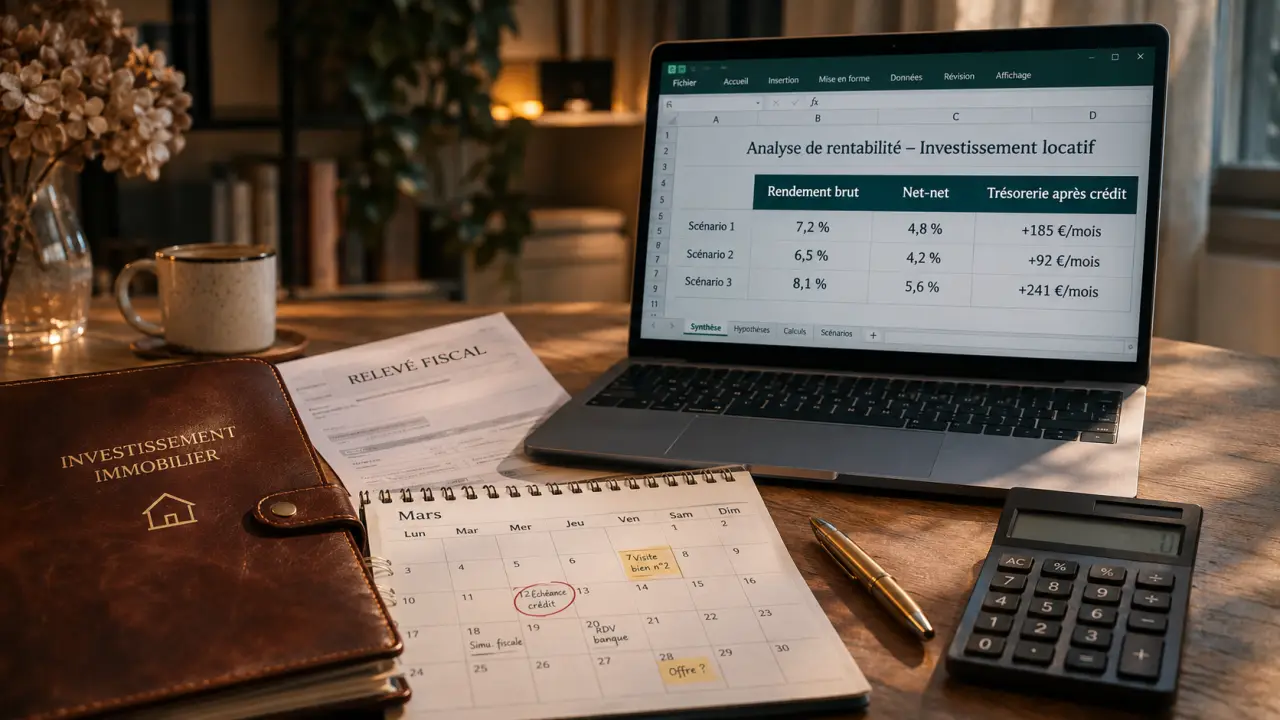
Un tableur ou un simulateur de rendement locatif suffit si ses hypothèses sont visibles. Saisissez le coût complet, les loyers hors charges, la vacance, les dépenses, la fiscalité et le financement. Construisez ensuite trois projections : favorable, centrale et défavorable.
- Scénario central : loyer vérifié localement, charges documentées et entretien provisionné.
- Scénario défavorable : un mois de vacance, une réparation supplémentaire et un loyer inférieur aux attentes.
- Scénario favorable : occupation régulière, sans supprimer les dépenses prévisibles.
Complétez avec le taux de rendement interne, ou TRI, qui tient compte des dates des apports, des flux annuels et du produit net de revente après remboursement du capital restant dû. Intégrez les frais de vente et la fiscalité éventuelle, sans présumer une hausse du prix.
La décision devient plus robuste lorsque le scénario central est satisfaisant et que le scénario défavorable reste supportable. Avant de signer, faites confirmer les points fiscaux sensibles et conservez une réserve de trésorerie : le meilleur rendement affiché n’est pas nécessairement le meilleur investissement pour vous.
- Rentabilité d’un investissement immobilier : de 6 % brut à 3,5 % après impôts - 22 novembre 2026
- Location saisonnière à Biarritz : vue mer ou plage à pied, le choix qui change le séjour - 21 novembre 2026
- Stratégie d’investissement immobilier : viser le rendement sans sacrifier sa trésorerie - 20 novembre 2026