SCI et location saisonnière : le seuil de 10 % ne suffit pas à sécuriser votre projet
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Oui, une SCI peut proposer une location saisonnière, y compris sur Airbnb. Mais louer un logement meublé constitue une activité commerciale sur le plan fiscal : une SCI normalement soumise à l’impôt sur le revenu peut donc devenir imposable à l’impôt sur les sociétés. Avant de publier une annonce, il faut examiner les recettes prévues, les statuts et les règles locales, puis mesurer les conséquences jusqu’à la revente.
Le meublé change la fiscalité, pas seulement la durée du séjour
Une société civile immobilière réunit au moins 2 associés pour détenir et gérer un patrimoine immobilier. La SCI familiale répond au même cadre : le lien familial entre associés ne crée aucune exemption fiscale pour la location touristique.
La location saisonnière consiste à accueillir temporairement une clientèle de passage dans un logement meublé, sans qu’elle y établisse son domicile. Pour un meublé de tourisme, la location à un même client ne doit pas dépasser 90 jours consécutifs. Cette limite ne doit pas être confondue avec les plafonds annuels de location applicables à certaines résidences principales.
Une SCI qui pratique la location nue relève, par principe, de l’impôt sur le revenu, ou IR. Ses associés personnes physiques déclarent généralement leur quote-part de résultat en revenus fonciers, même sans distribution effective. Le traitement dépend toutefois de la qualité des associés.
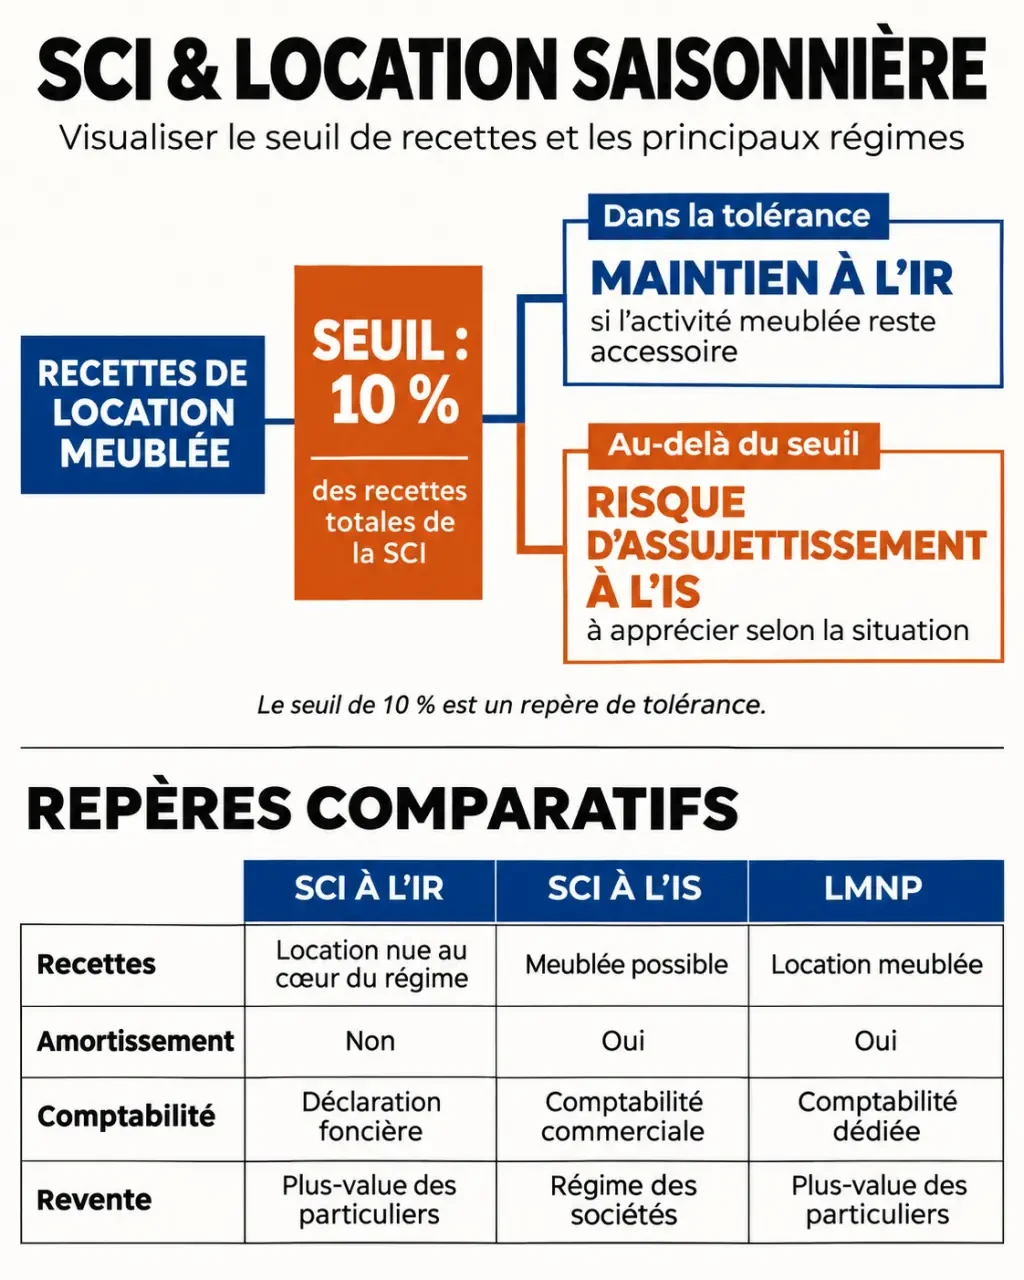
Avec un logement meublé, la qualification fiscale change : les recettes relèvent d’une activité commerciale, visée par l’article 35 du Code général des impôts. L’article 206, 2 du CGI prévoit l’assujettissement à l’IS des sociétés civiles exerçant une telle activité, sous réserve des tolérances applicables. Le choix d’une plateforme ou le recours à une conciergerie ne neutralise pas cette règle.
Rester à l’IR : calculer les 10 % sans se fier au mot « occasionnel »
Une tolérance fondée sur les recettes, non sur le bénéfice
L’administration admet le maintien à l’IR lorsque les recettes commerciales accessoires n’excèdent pas 10 % des recettes totales hors taxes de la SCI. Il faut prendre en compte l’ensemble des recettes commerciales concernées, et non uniquement celles provenant d’une annonce touristique.
Le calcul est le suivant : recettes commerciales HT divisées par recettes totales HT, puis multipliées par 100. Les commissions de plateforme, les frais de ménage supportés par la SCI et les intérêts d’emprunt ne viennent pas réduire les recettes pour ce calcul.
Exemple : une SCI encaisse 36 000 € de loyers nus et 4 000 € de recettes meublées. Le total atteint 40 000 €, dont 10 % de recettes commerciales. Si le logement saisonnier représente sa seule recette, la proportion atteint au contraire 100 %, même avec peu de nuitées.
Une location ponctuelle n’est pas une protection automatique
Présenter l’activité comme « occasionnelle » ne suffit pas à écarter l’IS. La location meublée peut être commerciale fiscalement même lorsqu’elle est ponctuelle. Une ouverture chaque été traduit d’ailleurs une récurrence, même si le logement reste vide le reste de l’année.
Une mesure de lissage peut atténuer un dépassement ponctuel : elle s’apprécie sur l’année concernée et les trois années précédentes, soit 4 années consécutives. Son application doit être vérifiée dans la doctrine fiscale, notamment lorsque la SCI est récente. Conservez un suivi annuel des recettes et faites valider la tolérance avant de vous en prévaloir.
L’IS peut alléger le résultat annuel et alourdir la sortie
À l’impôt sur les sociétés, la SCI paie elle-même l’impôt sur son bénéfice. Elle peut déduire les charges engagées dans son intérêt et amortir le mobilier ainsi que la construction, mais pas le terrain. L’amortissement répartit comptablement le coût d’un actif sur sa durée d’utilisation : il diminue le résultat sans correspondre à un nouveau décaissement.
Location meublée par une SCI : les règles d’assujettissement à l’IS — Cette ressource présente, au regard du BOFiP et de l’article 206-2 du CGI, les conditions dans lesquelles une SCI exerçant ponctuellement une activité de location meublée est soumise à l’impôt sur les sociétés.
En contrepartie, la société doit tenir une comptabilité commerciale, établir ses comptes et déposer ses déclarations fiscales. Le remboursement du capital d’un emprunt n’est pas une charge déductible : trésorerie disponible et bénéfice imposable ne se confondent pas.
Lorsque les bénéfices sont distribués, les associés sont à leur tour imposés sur les dividendes selon leur situation. Cette imposition successive, au niveau de la société puis des associés, doit être intégrée au calcul du revenu réellement disponible.
À la revente, la plus-value imposable se calcule à partir de la valeur nette comptable, diminuée par les amortissements. Ceux-ci peuvent donc augmenter le résultat taxable lors de la cession. La SCI à l’IS ne bénéficie pas du régime des plus-values immobilières des particuliers et de ses abattements pour durée de détention.
Raisonnez comme sur une chaîne de trésorerie : réservation, commission, ménage, mensualité bancaire, impôt de la société, puis éventuelle distribution. Chaque maillon réduit l’argent accessible aux associés. Un projet rentable sur le calendrier des réservations peut devenir insuffisant pour financer leurs besoins personnels ; établissez donc deux budgets distincts, celui de la SCI et celui des associés.
Un passage à l’IS non identifié peut entraîner des rappels d’impôt, des intérêts et des majorations. Le changement de régime peut aussi produire des conséquences fiscales propres : une simulation doit précéder le lancement, pas seulement le premier contrôle.
Avant l’annonce, sécuriser le logement et son exploitation
L’accord des associés ne remplace aucune autorisation administrative. Inversement, un numéro d’enregistrement ne valide pas le régime fiscal de la SCI. Ces vérifications répondent à des obligations différentes.
- Statuts : vérifier que l’objet social couvre l’activité envisagée et que le gérant dispose des pouvoirs nécessaires. Faire modifier les statuts si besoin, sans considérer cette modification comme une protection contre l’IS.
- Commune : vérifier la déclaration, l’enregistrement du meublé de tourisme et l’éventuelle autorisation de changement d’usage. Les conditions peuvent varier selon l’adresse et l’usage du logement.
- Copropriété : lire le règlement et les décisions applicables pour identifier les restrictions à la location touristique.
- Assurance et sécurité : déclarer l’usage saisonnier à l’assureur, vérifier les garanties, les détecteurs de fumée, les installations et les équipements proposés.
- Contrat : préciser le prix, les dates, le paiement, le dépôt de garantie, l’annulation et les responsabilités, avec un descriptif fidèle du logement.
- Gestion administrative : organiser les formalités de début d’activité, la taxe de séjour et l’archivage des recettes, factures et relevés de plateforme.
La collecte de certaines sommes par une plateforme ne dispense pas de vérifier ce qui reste à déclarer ou à reverser par la SCI.
SCI ou LMNP : choisir selon l’usage des revenus et la revente
La comparaison oppose deux notions différentes : la SCI est une structure de détention, tandis que le LMNP désigne le statut fiscal du loueur en meublé non professionnel. Une SCI à l’IR ne peut pas simplement choisir le LMNP pour contourner l’IS.
| Cadre | Intérêt principal | Vigilance |
|---|---|---|
| SCI à l’IR | Gestion collective et transmission de parts | Meublé commercial à maintenir dans les limites admises |
| SCI à l’IS | Amortissement et conservation des bénéfices pour investir | Comptabilité, distribution et fiscalité de cession |
| Détention directe en LMNP | Exploitation meublée sans société civile | Éligibilité, régime fiscal et conséquences à la revente |
En LMNP, le micro-BIC applique un abattement forfaitaire, tandis que le régime réel permet de déduire les charges et de pratiquer des amortissements sous conditions. Les seuils et abattements dépendent notamment du classement touristique et de l’année d’imposition ; les règles de revente doivent également entrer dans la comparaison.
Si le bien appartient déjà à une SCI, son transfert vers une détention personnelle n’est pas une simple formalité : il peut occasionner des frais et des impôts. Faites comparer par un expert-comptable le revenu net annuel et la fiscalité de sortie, puis valider par un notaire les conséquences sur la détention et la transmission. Le bon cadre est celui qui reste cohérent pendant toute la vie du projet.
- Rentabilité d’un investissement immobilier : de 6 % brut à 3,5 % après impôts - 22 novembre 2026
- Location saisonnière à Biarritz : vue mer ou plage à pied, le choix qui change le séjour - 21 novembre 2026
- Stratégie d’investissement immobilier : viser le rendement sans sacrifier sa trésorerie - 20 novembre 2026