Premier investissement immobilier : éviter le piège du rendement qui masque les dépenses
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Un premier investissement immobilier se prépare en partant de ce que vous pouvez financer et gérer, pas d’une annonce séduisante. Pour un achat locatif, trois conditions doivent tenir ensemble : une demande réelle, un budget qui résiste aux imprévus et une rentabilité calculée après les dépenses. L’avantage fiscal vient ensuite : il ne transforme pas un mauvais bien en bon placement.
Fixer un budget qui reste supportable sans loyer
Commencez par définir votre objectif : constituer un patrimoine, préparer un complément de revenus ou rechercher des recettes immédiates. Ces objectifs ne conduisent pas au même achat. Un logement dans un quartier établi peut offrir un rendement modeste mais une revente plus aisée ; une opération avec travaux exige davantage de disponibilité et de trésorerie.
Calculer le rendement locatif
Saisissez vos estimations pour obtenir une évaluation indicative de votre projet immobilier.
Résultats estimés
Les dépenses peuvent intégrer une vacance locative ou une réparation imprévue. Les résultats dépendent des hypothèses saisies et ne constituent pas une garantie. Le rendement brut ne suffit pas, à lui seul, pour décider d’un investissement.
Voir les formules utilisées
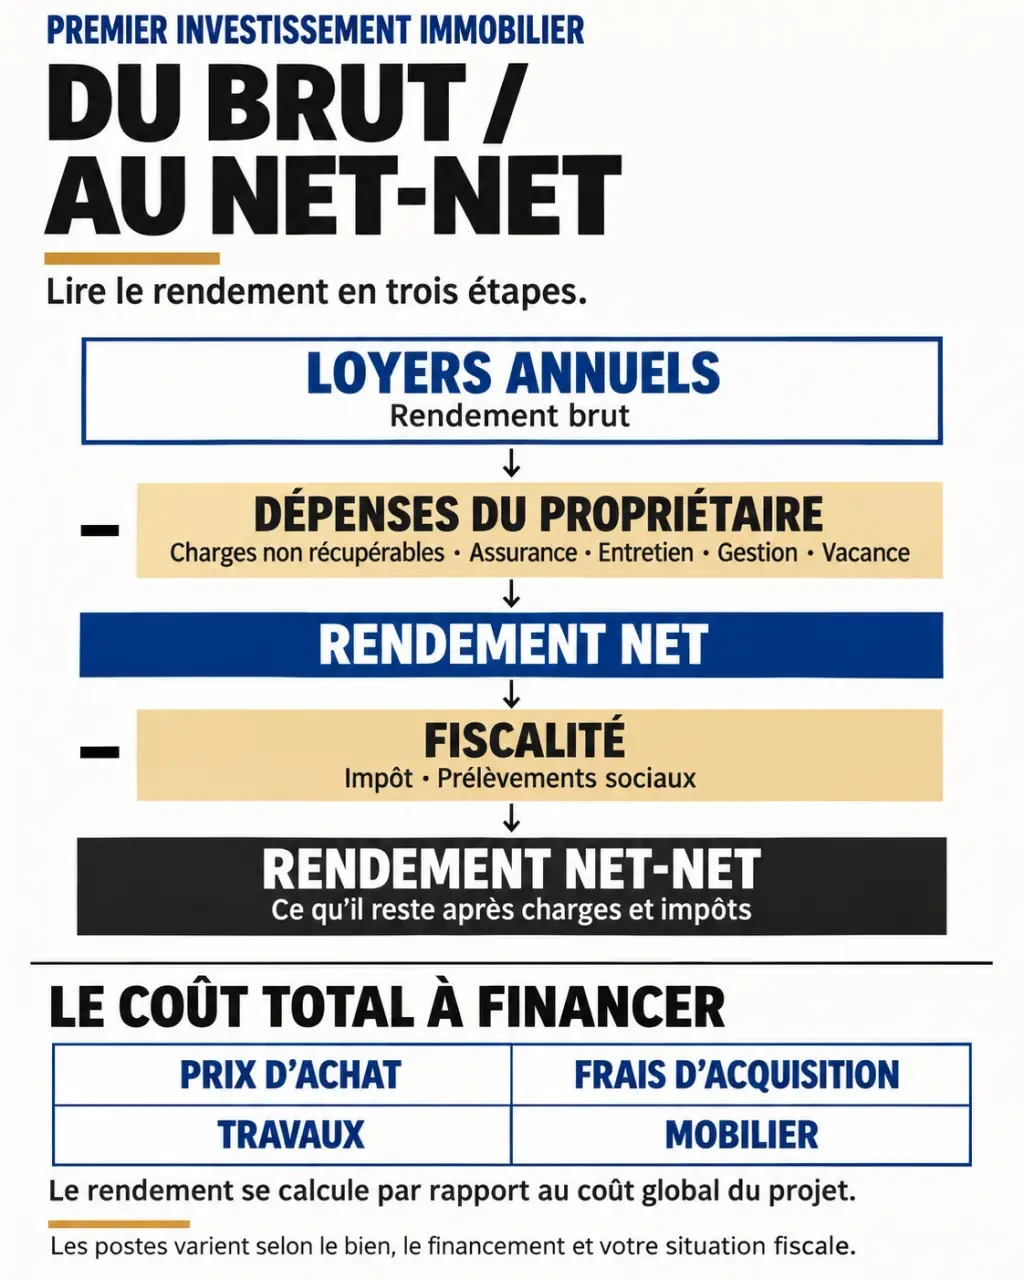
- Coût total du projet = prix d’achat + frais d’acquisition + garantie du prêt + travaux + mobilier.
- Loyers annuels = loyer mensuel hors charges × 12.
- Rendement brut = loyers annuels ÷ coût total du projet × 100.
- Rendement net = (loyers annuels − dépenses annuelles) ÷ coût total du projet × 100.
- Rendement net-net = (loyers annuels − dépenses annuelles − fiscalité annuelle) ÷ coût total du projet × 100.
- Effort d’épargne annuel avant impôts = mensualités annuelles de crédit − (loyers annuels − dépenses annuelles). Un résultat négatif indique un excédent selon ces hypothèses.
Distinguer capacité d’emprunt et budget confortable
La banque examine notamment vos revenus, vos crédits, votre taux d’endettement et votre reste à vivre. Le cadre général du crédit immobilier prévoit un taux d’effort maximal de 35 %, assurance emprunteur comprise, sous réserve des règles applicables et des dérogations possibles. Les loyers futurs ne sont généralement pas retenus intégralement : demandez quelle hypothèse utilise chaque établissement.
Votre budget personnel doit rester plus prudent que le maximum bancaire. Additionnez prix d’achat, frais d’acquisition, garantie du prêt, travaux, mobilier éventuel et frais de mise en location. Conservez séparément une épargne de précaution pour une réparation, un impayé ou une période sans locataire.
Financer sans apport n’efface pas le besoin d’épargne
Un financement à 110 % désigne couramment un prêt couvrant le prix et les frais annexes. Il reste possible dans certains dossiers, mais dépend fortement de la banque et de votre situation. Comparez le coût total du crédit, l’assurance et les conditions de remboursement, plutôt que le seul taux affiché.
Pour débuter, le crédit amortissable est généralement plus lisible qu’un crédit in fine, dont le capital reste à rembourser au terme. Si des travaux retardent la location, un différé peut soulager temporairement votre trésorerie, sans supprimer les intérêts ni nécessairement l’assurance.
Choisir un logement pour ses futurs occupants et sa revente
Une ville attractive ne garantit pas que toutes ses rues le soient. Étudiez le quartier à pied : transports réellement accessibles, commerces, bassins d’emploi, établissements d’enseignement, bruit et qualité des parties communes. Comparez des annonces similaires et échangez avec plusieurs agences sur les loyers effectivement pratiqués et les délais de location.
Regardez le bien à travers un double prisme : celui du locataire aujourd’hui et celui de l’acheteur demain. Une pièce aveugle ou un plan peu pratique peut sembler acceptable dans un calcul de rendement, mais réduire les candidatures puis compliquer la revente. À l’inverse, un séjour lumineux et une chambre bien séparée élargissent les usages possibles. Cette polyvalence constitue une marge de sécurité souvent absente des simulations.
| Choix | Intérêt possible | Point de vigilance |
|---|---|---|
| Studio ou T1 | Budget d’entrée souvent plus accessible | Rotation locative et coût des remises en état |
| T2 | Adapté à plusieurs profils de ménages | Prix d’achat et concurrence locale |
| T3 ou maison | Peut convenir à une occupation familiale durable | Budget global et entretien plus importants |
| Neuf | Performance énergétique et travaux immédiats généralement limités | Prix d’entrée, livraison et charges prévisionnelles |
| Ancien | Emplacements établis et amélioration possible du logement | État du bâtiment, rénovation et copropriété |
Pour un premier achat, les travaux ne sont intéressants que s’ils sont chiffrés avant l’engagement. Faites établir des devis et vérifiez les autorisations nécessaires. Examinez le diagnostic de performance énergétique, les obligations de décence et le calendrier des restrictions de location : un logement bon marché peut nécessiter une rénovation lourde pour rester louable.
Calculer ce que le bien rapporte vraiment
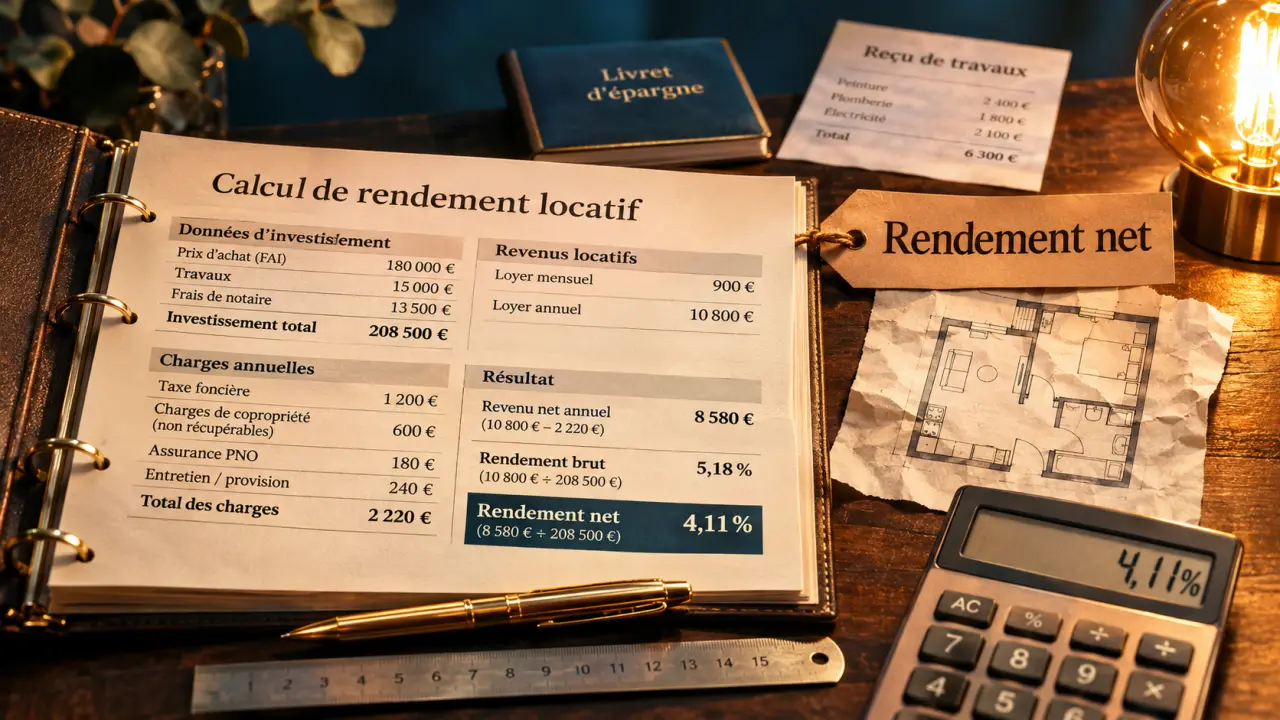
Le rendement brut sert à trier les annonces, pas à décider seul. Calculez-le en divisant le loyer annuel hors charges par le coût total du projet, puis en multipliant par 100. Garder le même périmètre de dépenses permet de comparer honnêtement plusieurs biens.
Le rendement net retranche les dépenses supportées par le propriétaire : taxe foncière hors part récupérable, charges non récupérables, assurance, entretien, gestion et provision pour vacance. Le rendement net-net intègre ensuite la fiscalité. Précisez toujours votre méthode, car les annonces n’utilisent pas toutes la même définition du « net ».
Tester la trésorerie avec une hypothèse défavorable
À titre d’exemple, un projet coûtant 150 000 € et loué 625 € hors charges par mois produit 7 500 € de loyers annuels, soit 5 % brut. Avec 2 000 € de dépenses annuelles, le rendement descend à environ 3,67 %, avant fiscalité et financement. Ces montants sont illustratifs, pas une estimation de marché.
Si les mensualités de crédit atteignent 7 200 € par an, ce même projet demande déjà 1 700 € d’effort d’épargne annuel avant impôts. Le remboursement du capital contribue à constituer votre patrimoine, mais il faut pouvoir financer ce décalage chaque mois. Recommencez le calcul avec une période de vacance et une réparation imprévue.
Il n’existe donc pas de rendement idéal universel. Un taux élevé peut rémunérer un risque de vacance, des travaux ou une revente difficile. Retenez surtout un projet dont vous comprenez les risques et dont le scénario dégradé reste supportable.
Choisir la location et la fiscalité ensemble
Le choix entre location nue et meublée doit d’abord correspondre aux occupants recherchés. Un étudiant ou un salarié en mobilité peut privilégier un logement équipé ; un ménage déjà installé peut préférer apporter ses meubles. Le meublé implique aussi l’achat, l’entretien et le remplacement des équipements obligatoires.
- Location nue : les loyers relèvent des revenus fonciers. Au régime réel, certaines charges et certains travaux sont déductibles. Un déficit foncier peut, sous conditions et plafonds, s’imputer sur le revenu global.
- Location meublée : les recettes relèvent des bénéfices industriels et commerciaux. En LMNP, le régime réel peut permettre de déduire des charges et de pratiquer des amortissements, avec des conséquences à examiner aussi à la revente.
- Dispositifs fiscaux : Denormandie impose notamment des conditions de localisation, de travaux et de location. Le Pinel n’est plus ouvert aux nouveaux investissements ; ne bâtissez pas votre projet sur une ancienne présentation commerciale.
Comparez les régimes sur toute la durée de détention, et pas seulement sur l’impôt de la première année. Faites valider les hypothèses par un professionnel lorsque des travaux importants, une société ou un montage particulier sont envisagés. Une économie fiscale ne compense pas un prix d’achat excessif.
Sécuriser l’achat puis organiser la gestion
Avant de vous engager, examinez les diagnostics, les procès-verbaux d’assemblée générale, les charges, les travaux votés et ceux envisagés. Vérifiez également les règles locales de location : encadrement éventuel des loyers, autorisations et contraintes particulières. Le notaire peut éclairer les points juridiques et les conditions suspensives adaptées.
Pour gérer vous-même, prévoyez du temps pour les candidatures, le bail, l’état des lieux, les régularisations et les incidents techniques. Une agence réduit cette charge sans supprimer votre responsabilité ni tous les risques. Intégrez ses honoraires au calcul et comparez précisément les prestations incluses.
Fixez un loyer cohérent avec le marché et la réglementation, puis sélectionnez les candidats selon des critères objectifs et non discriminatoires. Une assurance loyers impayés ou une garantie adaptée peut compléter cette démarche, sous réserve de ses conditions et exclusions.
Enfin, préparez la sortie dès l’achat : qui pourrait racheter ce logement, et quels défauts pourraient freiner la vente ? L’immobilier reste peu liquide. Pour un premier investissement, un bien compréhensible, correctement financé et simple à exploiter vaut souvent mieux qu’une opération ambitieuse qui ne fonctionne que si tout se passe parfaitement.
- Rentabilité d’un investissement immobilier : de 6 % brut à 3,5 % après impôts - 22 novembre 2026
- Location saisonnière à Biarritz : vue mer ou plage à pied, le choix qui change le séjour - 21 novembre 2026
- Stratégie d’investissement immobilier : viser le rendement sans sacrifier sa trésorerie - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Cortesine : comprendre, choisir et réussir votre projet de sol extérieur
 Mon voisin passe sur mon terrain sans autorisation : solutions juridiques et pratiques
 Réveillon en Maine-et-Loire : châteaux, caves troglodytiques ou dîners gastronomiques, quelle option choisir ?
 Comptable pour SCI à l’IS : 4 critères pour choisir et maîtriser vos tarifs