LMNP en location saisonnière : le seuil de 23 000 € ne concerne pas que l’impôt
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
La location saisonnière est compatible avec le statut de loueur en meublé non professionnel, ou LMNP. Mais ce statut fiscal ne dispense ni des autorisations locales ni, dans certains cas, des cotisations sociales. Pour sécuriser votre projet, trois vérifications passent avant le calcul de rentabilité : le droit de louer, le régime d’imposition et les conséquences du niveau de recettes.
Vérifier le droit de louer avant de choisir sa fiscalité
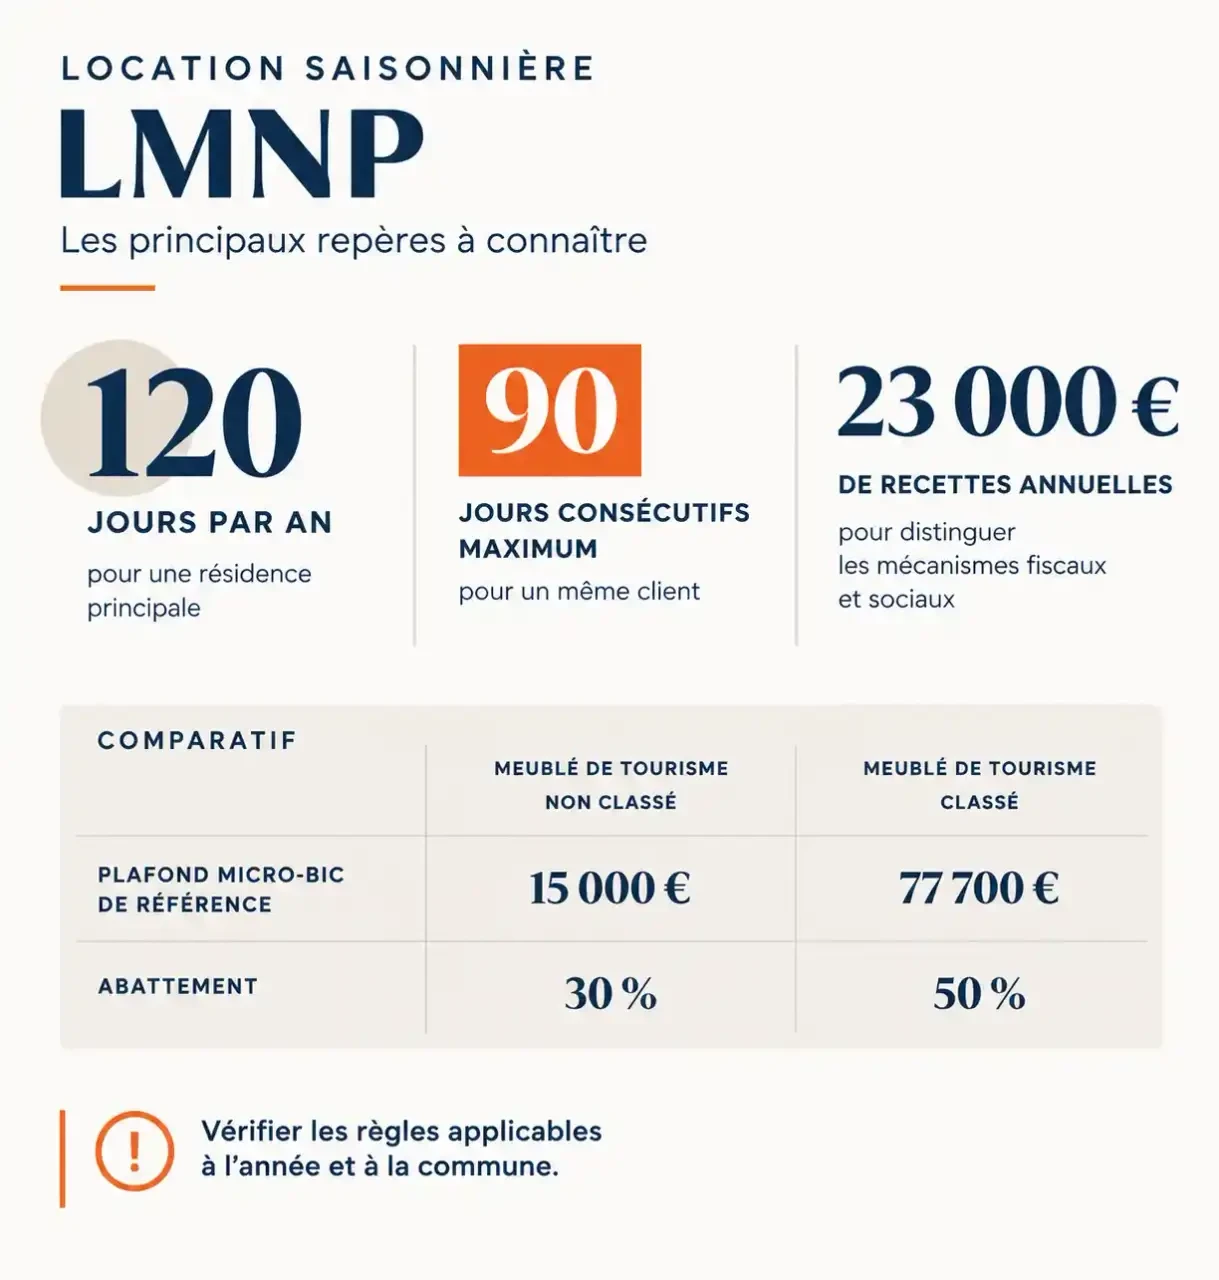
Un meublé de tourisme accueille une clientèle de passage qui n’y établit pas son domicile. Il peut être loué à la nuitée, à la semaine ou au mois, dans la limite de 90 jours consécutifs pour un même client. Le logement doit permettre une occupation autonome : couchage, équipements de cuisine, réfrigérateur, vaisselle et mobilier adapté.
Le LMNP décrit votre situation fiscale, pas une autorisation d’exploitation. Un numéro SIRET ou une annonce acceptée par une plateforme ne prouve donc pas que la location touristique est autorisée à cette adresse.
Résidence principale et logement dédié : deux situations différentes
Pour une résidence principale, la limite habituelle est de 120 jours de location par an, avec la possibilité pour certaines communes de l’abaisser à 90 jours dans le cadre de la loi Le Meur. Cette limite annuelle ne doit pas être confondue avec celle des 90 jours consécutifs pour un même voyageur.
Pour une résidence secondaire ou un investissement dédié, vérifiez surtout le changement d’usage. Il concerne notamment les communes de plus de 200 000 habitants et d’autres communes soumises à ce dispositif. Une compensation peut être exigée : son coût peut rendre le projet impossible, même avec une fiscalité favorable.
Consultez également le règlement de copropriété et informez le syndic selon les obligations applicables. Concernant le DPE, ne supposez pas une obligation uniforme pour toute location touristique : les exigences dépendent notamment du changement d’usage et du calendrier légal. Les logements nouvellement proposés et soumis à autorisation de changement d’usage doivent notamment respecter une classe A à E dans les situations concernées.
Micro-BIC ou réel : comparer la base imposable, pas seulement la simplicité
Les revenus de location meublée relèvent des bénéfices industriels et commerciaux, les BIC, et non des revenus fonciers. Deux régimes sont à comparer : le micro-BIC, avec abattement forfaitaire, et le réel, avec déduction des charges admises et amortissement.
| Type de location touristique | Plafond micro-BIC de référence | Abattement |
|---|---|---|
| Meublé de tourisme non classé | 15 000 € | 30 % |
| Meublé de tourisme classé | 77 700 € | 50 % |
Ces seuils doivent être rattachés à l’année des recettes déclarées : vérifiez les éventuelles revalorisations avant votre déclaration, notamment pour les recettes de 2026. Les règles de franchissement des plafonds doivent également être examinées avant de conclure à une sortie du micro-BIC.
Exemple : avec 12 000 € de recettes en meublé non classé, l’abattement de 30 % représente 3 600 €. La base imposable est donc de 8 400 €, avant application de votre fiscalité personnelle. Les dépenses réellement supportées ne sont pas déduites en supplément.
Le réel devient intéressant lorsque les coûts pèsent lourd
Au réel, les commissions de plateforme, assurances, intérêts d’emprunt, frais de gestion et dépenses d’entretien peuvent notamment être déductibles, selon leur nature et leur affectation. Le remboursement du capital du crédit, lui, n’est pas une charge déductible.
L’amortissement répartit comptablement le coût du bâtiment et du mobilier sur leur durée d’utilisation, sans amortir le terrain. Il peut réduire fortement le bénéfice imposable, mais ne peut pas créer ou aggraver un déficit. L’usage personnel impose des retraitements : les jours sans réservation ne sont pas automatiquement assimilables à une occupation privée.
Le choix doit intégrer les honoraires comptables, les obligations déclaratives et la revente. Les amortissements déduits peuvent désormais influer sur le calcul de la plus-value dans les situations concernées : une économie annuelle ne suffit donc pas à mesurer l’intérêt global du réel.
23 000 € de recettes : distinguer statut fiscal et cotisations sociales
Le seuil de 23 000 € intervient dans deux mécanismes différents. C’est une source fréquente d’erreur : rester LMNP fiscalement ne signifie pas nécessairement échapper aux cotisations sociales.
Sur le plan fiscal, vous devenez loueur en meublé professionnel lorsque deux conditions sont réunies : les recettes annuelles de location meublée du foyer dépassent 23 000 € et elles excèdent les autres revenus d’activité du foyer retenus pour cette comparaison. Si une seule condition est remplie, vous restez en principe LMNP.
En location de courte durée, le dépassement de 23 000 € de recettes annuelles peut en revanche entraîner une affiliation et des cotisations sociales, même si vous restez non professionnel au sens fiscal. Les modalités dépendent de votre situation et du régime social applicable.
Surveillez les recettes brutes, pas uniquement les virements nets reçus après commissions. Additionnez les différentes plateformes et réservations directes. Si vous approchez du seuil, faites chiffrer les cotisations avant d’ouvrir davantage votre calendrier : une hausse du chiffre d’affaires ne produit pas nécessairement une hausse équivalente du revenu disponible.
Organiser les démarches sans confondre les différents numéros
Les formalités fiscales et touristiques répondent à des objectifs distincts. Le SIRET identifie l’activité ; le numéro d’enregistrement identifie le logement dans le dispositif touristique applicable. Aucun des deux ne remplace une autorisation de changement d’usage.
- Interrogez la mairie sur l’enregistrement, les autorisations, le plafond de nuitées et les exigences énergétiques à votre adresse.
- Déclarez le début d’activité sur le guichet unique des formalités des entreprises, opéré par l’INPI, dans les 15 jours suivant le démarrage.
- Validez le régime fiscal et, si vous optez pour le réel, son délai d’option avec le service des impôts ou votre comptable.
- Organisez la taxe de séjour : vérifiez ce que collecte la plateforme et ce qui reste à déclarer pour les réservations directes.
- Conservez les justificatifs : factures, relevés de plateformes, contrats, calendrier d’occupation et décisions administratives.
En 2026, la généralisation de l’enregistrement des meublés de tourisme impose une vigilance supplémentaire sur le téléservice et les modalités effectivement applicables. Anticipez aussi la cotisation foncière des entreprises, sous réserve des exonérations : elle ne disparaît pas automatiquement parce que les loyers sont peu imposés.
Mesurer le revenu net avec un scénario de repli
Le classement en meublé de tourisme, de 1 à 5 étoiles, peut améliorer le traitement micro-BIC et la lisibilité de l’offre. Il repose sur une procédure officielle, pas sur les avis voyageurs. Comparez son coût, les équipements nécessaires et l’économie fiscale attendue avant de le demander.
Construisez ensuite une version jumelle de votre budget : même logement, même crédit, mais exploitation en location meublée longue durée. Cette comparaison à caractéristiques constantes révèle le véritable supplément de revenu apporté par les séjours courts. Déduisez ménage, linge, consommables, énergie, commissions, conciergerie et temps de coordination : le tarif à la nuitée cesse alors de masquer les coûts de rotation.
Enfin, testez un scénario avec moins de réservations et une réparation imprévue. Prévoyez une personne disponible pour les clés, les incidents et le contrôle du ménage. Un projet solide reste viable après charges, fiscalité et contraintes locales, et conserve une solution de repli si la demande touristique ou la réglementation évolue.
- LMNP en location saisonnière : le seuil de 23 000 € ne concerne pas que l’impôt - 5 novembre 2026
- Location saisonnière en Bretagne : la vue mer ne garantit pas l’accès à la plage - 4 novembre 2026
- Modèle de contrat de location saisonnière simplifié : un texte à copier, des clauses à ne pas laisser vides - 3 novembre 2026