Facture de location saisonnière : les 3 prestations sur 4 qui déclenchent la TVA
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Une facture de location saisonnière ne se remplit pas comme une facture classique. Le profil du client, les services proposés pendant le séjour et la collecte de la taxe de séjour influencent les mentions à faire apparaître et le traitement de la TVA. Voici les règles à connaître pour établir un document conforme, que le logement soit un meublé de tourisme, un gîte ou une chambre d’hôtes.
Facture de location saisonnière : une obligation qui dépend du client
La location saisonnière, définie par l’article D324-1 du Code du tourisme, correspond à la mise à disposition d’un logement meublé pour une clientèle de passage qui n’y élit pas domicile. Contrairement à un bail classique soumis à la loi du 6 juillet 1989, elle relève des articles 1713 et suivants du Code civil. Ce cadre explique pourquoi les règles de facturation diffèrent d’une location d’habitation classique.
Quand la facture devient-elle obligatoire ?
Dès qu’un client professionnel réserve un hébergement, la facture devient obligatoire. Une entreprise qui loge un collaborateur en déplacement doit pouvoir justifier cette dépense dans sa comptabilité. Pour un particulier, la règle est plus souple : la facture n’est pas systématiquement imposée, mais le loueur doit la remettre dès que le client la demande.
En pratique, l’établir pour chaque séjour reste préférable. Elle fournit une preuve de la transaction en cas de litige ou de contrôle fiscal. Cette précaution vaut pour un meublé de tourisme, un gîte ou une chambre d’hôtes, quelle que soit l’origine de la réservation.
Qui peut émettre le document ?
La facture peut être établie par le propriétaire, par un exploitant professionnel ou par un mandataire agissant pour son compte. Une agence immobilière, une conciergerie ou un gestionnaire de patrimoine peut donc la préparer lorsque cette mission lui est confiée.
Le loueur qui exerce sous le statut de LMNP ou en auto-entrepreneur indique son numéro SIREN ou SIRET lorsqu’il en possède un. Un particulier qui loue occasionnellement sa résidence principale n’a pas de numéro professionnel à faire figurer. Le document doit toutefois permettre d’identifier clairement l’émetteur et le client.
Les mentions qui doivent impérativement figurer sur le document
Une facture incomplète perd de sa valeur probante et peut susciter des remarques lors d’un contrôle. Certaines mentions sont communes à toute facture, tandis que d’autres permettent de décrire précisément le logement, le séjour et les services facturés.
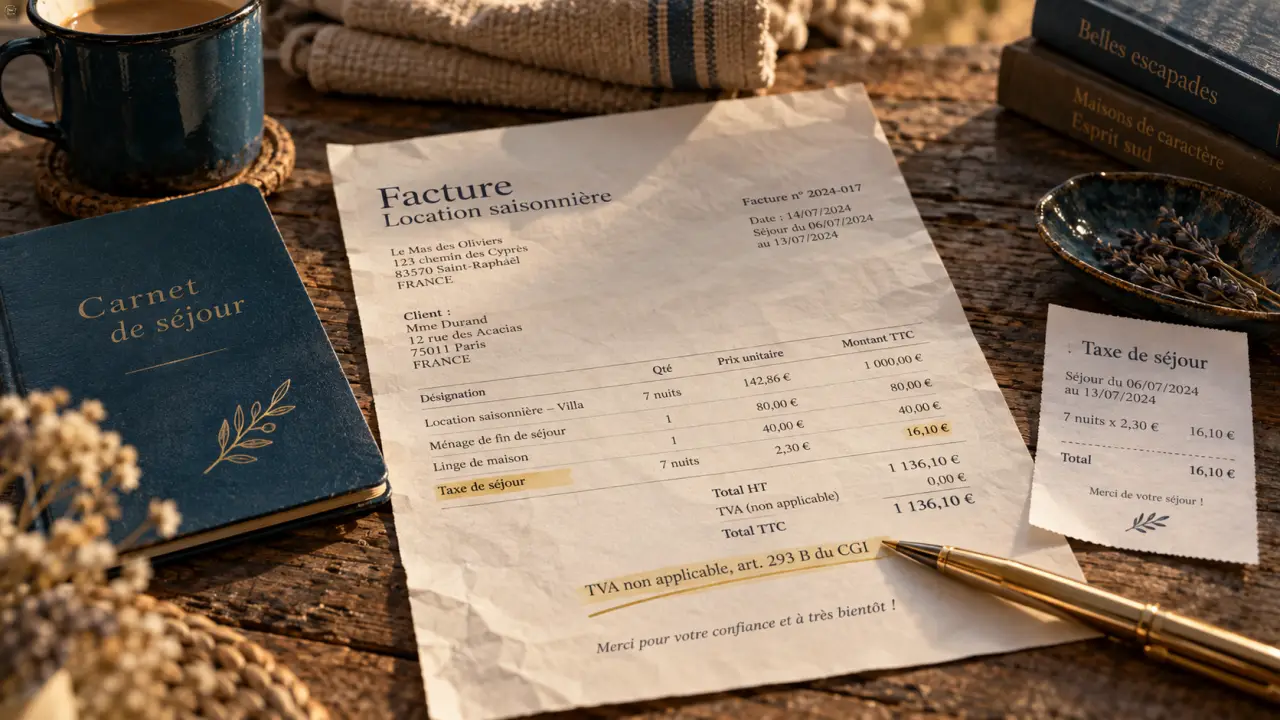
| Catégorie | Éléments à indiquer |
|---|---|
| Identification | Numéro de facture unique et chronologique, date d’émission, coordonnées complètes du loueur et du client |
| Logement | Adresse exacte du bien loué et type d’hébergement, par exemple appartement, gîte ou chambre d’hôtes |
| Séjour | Dates d’arrivée et de départ, nombre de nuitées, nombre d’adultes et d’enfants, animaux éventuels |
| Montants | Prix unitaire, détail des prestations, réductions éventuelles, total HT, TVA le cas échéant et total TTC |
| Paiement | Mode de règlement, date de paiement ou échéance, mention « facture acquittée » ou « à payer » |
Les frais annexes doivent être détaillés séparément : ménage de fin de séjour, location de linge, petit-déjeuner, arrhes, acompte ou dépôt de garantie. Indiquez aussi si le dépôt a été restitué ou conservé. Chaque prestation doit apparaître sur une ligne distincte avec son montant, car sa nature peut modifier le régime de TVA applicable.
Cette présentation facilite aussi la lecture du document. Le client distingue immédiatement le prix de l’hébergement, les services complémentaires, les sommes déjà versées et les taxes collectées pour le compte d’une autre entité.
TVA et para-hôtellerie : comprendre ce qui s’applique à votre location
La location meublée saisonnière n’est pas, par principe, soumise à la TVA. L’article 293 B du Code général des impôts prévoit une franchise en base pour les loueurs dont le chiffre d’affaires reste sous le seuil applicable. Dans ce cas, la facture porte la mention « TVA non applicable, article 293 B du CGI ». Aucune ligne de TVA ni aucun taux ne doit être ajouté au montant facturé.
Le basculement vers la para-hôtellerie
Le régime change lorsque le logement est proposé avec des services proches de ceux d’un hôtel. La location bascule en activité para-hôtelière lorsque le loueur assure au moins trois prestations sur quatre : le petit-déjeuner, le nettoyage régulier des locaux pendant le séjour, la fourniture de linge de maison et un service de réception de la clientèle.
L’activité devient alors assujettie à la TVA, généralement au taux de 10 % sur l’hébergement. Certaines prestations annexes peuvent relever du taux de 20 %. Pour un séjour de 4 nuits facturé 100 € par nuit, le montant HT s’élève à 400 €. Avec une TVA de 10 %, celle-ci représente 40 €, pour un total TTC de 440 €.
Rester attentif aux évolutions du cadre fiscal
Le régime de TVA peut évoluer lorsque les services proposés changent. Ajouter un service de conciergerie, proposer régulièrement le petit-déjeuner ou modifier l’organisation du nettoyage peut faire évoluer l’analyse de l’activité. Le changement de plateforme de réservation ne suffit pas, à lui seul, à déterminer le régime fiscal, mais il peut s’accompagner d’une nouvelle organisation des services.
Relisez donc la facturation à chaque modification de l’offre. Notez la fréquence des prestations annexes et surveillez le cumul annuel des recettes. Cette vérification permet de repérer plus tôt une situation qui ne correspond plus à la mention de TVA utilisée sur les factures.
La taxe de séjour : une ligne à part, jamais mélangée au loyer
La taxe de séjour n’est ni un revenu du loueur ni une composante du prix de la location. Il s’agit d’une somme collectée pour le compte de la commune. Elle doit donc apparaître sur une ligne distincte, séparée du montant de l’hébergement et des prestations annexes.
Comment la calculer concrètement ?
Le calcul dépend du mode retenu par la commune. La taxe peut être appliquée au réel, avec un montant par personne et par nuit qui varie notamment selon le classement de l’hébergement, ou au forfait. Le loueur doit se reporter aux règles de la commune concernée pour connaître le montant à appliquer.
Dans l’exemple d’un hébergement non classé facturé 3,45 € par jour et par personne, un séjour de 14 nuits pour 2 personnes donne le calcul suivant : 3,45 € × 14 × 2, soit 96,60 € de taxe de séjour. Cette somme doit figurer sur une ligne séparée du reste de la facture.
Depuis le 1er janvier 2019, les plateformes de réservation comme Airbnb ou Booking collectent elles-mêmes la taxe de séjour dans de nombreuses communes et la reversent directement. Le loueur n’a alors pas à effectuer cette collecte pour les réservations concernées. Lorsqu’il établit un document complémentaire, il doit toutefois identifier clairement la taxe déjà collectée ou la somme facturée séparément, selon la situation.
Modèle, facture en ligne et bonnes pratiques d’archivage
Un modèle de facture au format Word, PDF ou Excel permet de gagner du temps. Il suffit de l’adapter à chaque réservation, qu’elle provienne d’Airbnb, de Booking, d’Abritel ou d’une prise de contact directe. Préparez des champs distincts pour les dates du séjour, le nombre de nuitées, les voyageurs, les prestations annexes, l’acompte et le dépôt de garantie.
Un logiciel ou un éditeur de facture en ligne peut automatiser la numérotation chronologique, le calcul du HT, de la TVA et du TTC, ainsi que la génération d’un document dématérialisé. La facture peut être envoyée par e-mail si le client a accepté ce format. Avant l’envoi, vérifiez l’identité du client, les dates du séjour, le détail des prestations et la cohérence entre la mention de TVA et le régime appliqué.
La facture ne doit pas être confondue avec une quittance de loyer. La quittance concerne le paiement d’un loyer dans le cadre d’un bail d’habitation classique. Elle ne remplace pas non plus le contrat de location saisonnière, signé avant le séjour. Le contrat fixe les conditions de la réservation, la facture formalise la transaction et la quittance atteste un paiement récurrent dans une location durable.
Conservez les factures et les documents liés aux réservations pendant plusieurs années. Cet archivage facilite les échanges avec l’administration fiscale et permet de retrouver rapidement l’historique d’un séjour. Il est particulièrement utile lorsque les réservations proviennent de plusieurs plateformes, dont les confirmations et les relevés ne présentent pas toujours les mêmes informations.
- Location saisonnière en Bretagne : la vue mer ne garantit pas l’accès à la plage - 4 novembre 2026
- Modèle de contrat de location saisonnière simplifié : un texte à copier, des clauses à ne pas laisser vides - 3 novembre 2026
- Location saisonnière au Lavandou : la vue mer ne fait pas tout - 2 novembre 2026
Articles qui pourraient vous intéresser :
 Itandi avis : ce qu’il faut vraiment savoir avant de vous lancer
 Immobilier fractionné : 3 différences clés avec la SCPI pour investir dès 100 euros
 Local pour entreprise : 3 types de baux et 5 critères pour réussir votre implantation
 Budget prévisionnel : 3 tableaux types et erreurs de calcul à éviter