Investissement immobilier expatrié : le rendement brut ne suffit pas pour acheter à distance
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
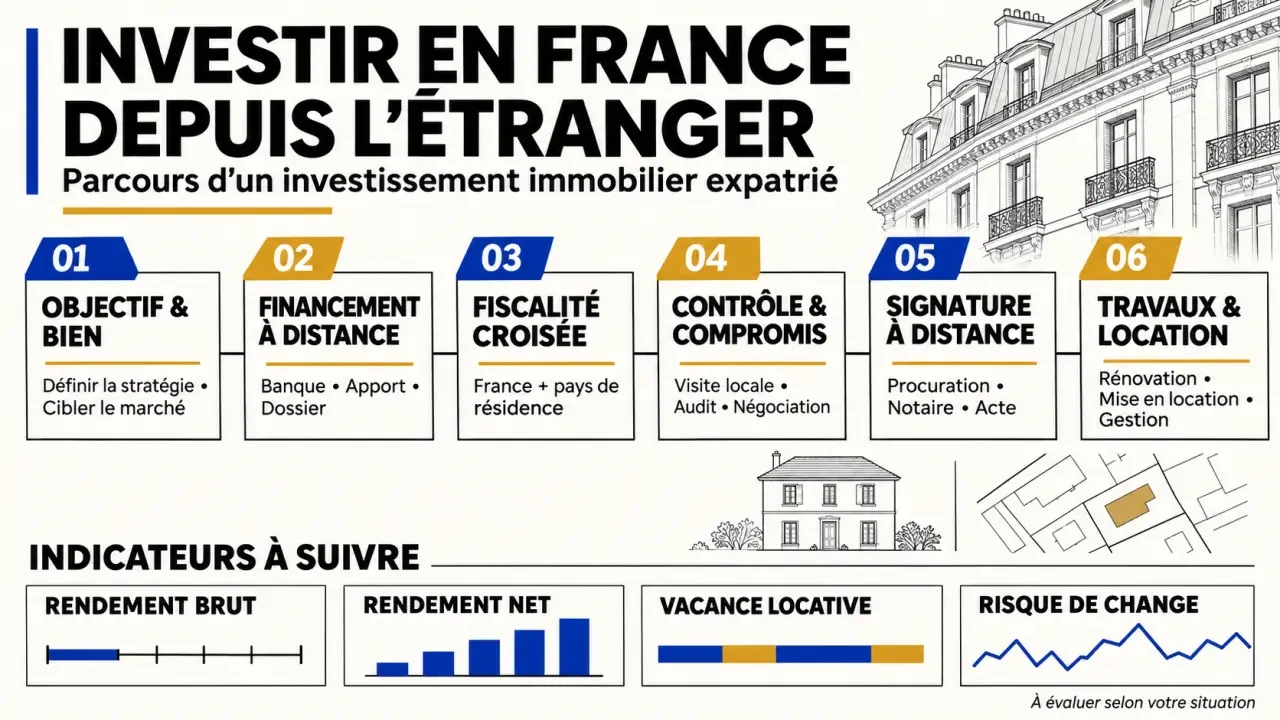
Un expatrié peut acheter et louer un logement en France sans y revenir pour chaque démarche. La réussite repose toutefois sur trois vérifications préalables : obtenir un financement adapté, mesurer la rentabilité après impôts et organiser une gestion locale fiable. Le pays de résidence, la devise des revenus et l’horizon de retour comptent autant que le prix du bien.
Partir de votre objectif, pas d’une promesse de rendement
Investir pour percevoir des loyers en euros, préparer son retour ou transmettre un patrimoine ne conduit pas au même achat. Un appartement familial destiné à être occupé plus tard répond à une logique différente d’un studio étudiant. Un pied-à-terre conservé pour vos séjours réduit, lui, les périodes disponibles à la location.
Expatriation et non-résidence fiscale ne sont pas synonymes. La résidence fiscale dépend de votre situation personnelle, professionnelle et des conventions internationales, pas seulement de votre adresse. Détenir un logement en France ne suffit pas, à lui seul, à faire de vous un résident fiscal français.
Pour choisir une ville, examinez les emplois, les établissements d’enseignement, les transports et les loyers réellement pratiqués dans le quartier. Vérifiez aussi la facilité de revente. Un rendement élevé sur une annonce peut masquer une demande fragile, une copropriété coûteuse ou une rénovation énergétique importante.
Fixez enfin votre horizon de détention et votre réserve de trésorerie. L’immobilier reste peu liquide : une vente prend du temps et les frais d’acquisition pèsent davantage lorsque la détention est courte. Pour préparer un retour, anticipez les règles de congé et l’échéance du bail plutôt que de supposer le logement immédiatement disponible.
Comparer les stratégies selon les revenus et la gestion attendus
| Stratégie | Intérêt principal | Vigilance à distance |
|---|---|---|
| Location nue | Occupation généralement plus stable, sans mobilier à entretenir | Entretien, impayés et calendrier de reprise |
| Location meublée longue durée | Réponse aux besoins étudiants ou professionnels | Mobilier, renouvellement des locataires et comptabilité |
| Location saisonnière | Souplesse d’occupation et recettes variables selon la demande | Réglementation locale, ménage, accueil et saisonnalité |
| Achat en nue-propriété | Constitution patrimoniale sans loyers immédiats | Immobilisation du capital et répartition contractuelle des charges |
Le démembrement sépare la nue-propriété de l’usufruit, détenu temporairement par un autre titulaire. Des montages sont présentés sur 15 ans avec une décote d’environ 40 %, mais ces paramètres dépendent du contrat. Vous ne percevez pas les loyers pendant cette période : cette formule ne convient donc pas à un besoin de revenus immédiats.
Pour la location saisonnière, contrôlez avant l’achat les autorisations, les éventuelles obligations d’enregistrement ou de changement d’usage et le règlement de copropriété. Un potentiel touristique ne garantit ni la légalité de l’exploitation ni son résultat net.
Pensez le projet comme un travail de couture : les points de jonction comptent autant que chaque pièce. Qui réceptionne les travaux avant que le gestionnaire récupère les clés ? Qui contrôle l’inventaire avant l’entrée du locataire ? Un tableau précisant responsable, livrable et validation pour chaque passage de relais évite les « coutures ouvertes » : logement terminé mais non assuré, mobilier livré sans contrôle ou annonce publiée trop tard.
Faire valider la fiscalité dans les deux pays
Location nue ou meublée : des mécanismes différents
Les loyers d’une location nue relèvent des revenus fonciers. Sous conditions, le micro-foncier prévoit un abattement de 30 %. Au réel, les charges admises sont déduites ; certains travaux peuvent contribuer à un déficit foncier, selon des règles d’imputation et de report à vérifier.
La location meublée relève des bénéfices industriels et commerciaux, ou BIC. Un non-résident peut relever du LMNP, mais la qualification LMNP ou LMP doit être vérifiée selon les critères applicables. Le micro-BIC applique un abattement dépendant du type de location ; le réel permet de déduire les charges et, dans certaines limites, les amortissements. Il implique une comptabilité et ne garantit pas une absence d’impôt.
Ne transposez pas automatiquement au tourisme les règles du meublé classique : seuils et abattements varient selon le classement et la période concernée. La simulation doit aussi intégrer la revente, notamment le traitement des amortissements dans le calcul de la plus-value lorsque les règles le prévoient.
Non-résidence ne signifie pas exonération
Les revenus immobiliers français restent en principe imposables en France, sous réserve de la convention fiscale. Celle-ci organise l’élimination de la double imposition, souvent par crédit d’impôt ou exonération dans le pays de résidence. Une déclaration peut néanmoins être nécessaire dans les deux pays.
Le calcul français prévoit des taux minimums de 20 % puis 30 %, avec un seuil actualisé à vérifier pour l’année concernée. Le taux moyen peut être demandé lorsqu’il est plus favorable, sur justification des revenus mondiaux. Les prélèvements sociaux peuvent atteindre 17,2 % ; certains contribuables affiliés à un régime admissible, notamment européen, relèvent seulement du prélèvement de solidarité de 7,5 %.
Ajoutez la taxe foncière, les éventuelles taxes liées à l’usage du logement et l’IFI si votre patrimoine immobilier taxable le justifie. Pour une transmission internationale, faites également examiner les conséquences civiles et fiscales par un notaire.
Obtenir un crédit et mesurer l’effort d’épargne réel
Les conditions bancaires dépendent du pays de résidence, de l’employeur, du statut professionnel et de la devise. Des apports de 20 à 30 % sont fréquemment annoncés pour les expatriés, sans constituer une règle universelle. Une banque peut appliquer une décote de 20 à 30 % aux revenus en devises pour tenir compte du risque de change.
Préparez justificatifs d’identité et de résidence fiscale, contrat de travail, bulletins de salaire, déclarations fiscales, relevés bancaires, crédits en cours et preuve de l’origine de l’apport. Un indépendant devra documenter la régularité de son activité. Des traductions peuvent être demandées.
Un courtier spécialisé peut identifier les établissements acceptant votre profil, sans garantir l’accord. Comparez assurance, frais, garanties et change, pas seulement le taux. À défaut de cautionnement, une garantie hypothécaire peut être exigée. Prévoyez aussi un calendrier prudent : des délais de 6 à 10 semaines sont annoncés pour certains financements non-résidents.
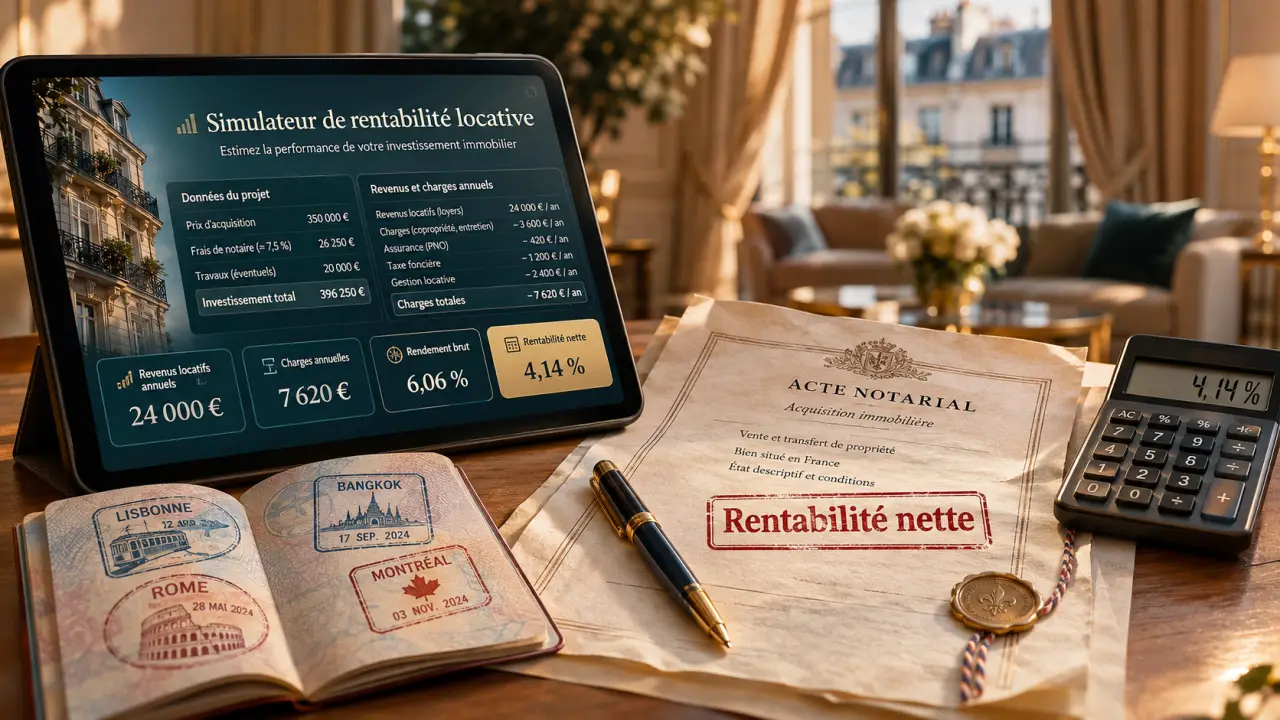
- Rendement brut : loyers annuels rapportés au prix, en précisant si les frais sont inclus.
- Rendement net : loyers diminués des charges, assurances, gestion, entretien et vacance, rapportés au coût total du projet.
- Trésorerie après impôts : encaissements diminués des dépenses, impôts et échéances complètes du crédit.
Testez une vacance prolongée, des travaux imprévus et une baisse de votre devise face à l’euro. Un bien rentable sur le papier peut nécessiter un effort d’épargne mensuel.
Sécuriser l’achat à distance et encadrer les intervenants
Une visite vidéo doit être complétée par un contrôle local indépendant : bruit, humidité, parties communes et environnement immédiat. Examinez diagnostics, DPE, procès-verbaux d’assemblée générale et travaux votés. Vérifiez que la performance énergétique permet la location envisagée et chiffrez les adaptations nécessaires.
- Validez le budget bancaire et la stratégie fiscale avant de vous engager.
- Faites contrôler le bien et les documents, puis négociez les conditions du compromis avec le notaire.
- Organisez la signature : certains documents se signent électroniquement ; l’acte peut être signé par procuration selon les modalités validées par le notaire.
- Encadrez les travaux par devis, échéancier, contrôles et réception documentée.
- Confiez la location à un gestionnaire avec mandat précis et comptes rendus réguliers.
Pour un accompagnement clé en main, demandez les honoraires détaillés, les assurances, les éventuelles commissions de partenaires et des exemples de comptes rendus. Identifiez qui répond d’un retard, d’une malfaçon ou d’un impayé. Déléguer doit rendre le projet contrôlable, pas opaque. Avant toute offre, réunissez une simulation complète, un avis fiscal adapté aux deux pays et une estimation locative indépendante.
- Rentabilité d’un investissement immobilier : de 6 % brut à 3,5 % après impôts - 22 novembre 2026
- Location saisonnière à Biarritz : vue mer ou plage à pied, le choix qui change le séjour - 21 novembre 2026
- Stratégie d’investissement immobilier : viser le rendement sans sacrifier sa trésorerie - 20 novembre 2026
Articles qui pourraient vous intéresser :
 Cortesine : comprendre, choisir et réussir votre projet de sol extérieur
 Mon voisin passe sur mon terrain sans autorisation : solutions juridiques et pratiques
 Réveillon en Maine-et-Loire : châteaux, caves troglodytiques ou dîners gastronomiques, quelle option choisir ?
 Comptable pour SCI à l’IS : 4 critères pour choisir et maîtriser vos tarifs