Fonds d’investissement immobilier : SCPI, OPCI ou OPPCI, quel équilibre entre rendement et liquidité ?
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Un fonds d’investissement immobilier permet de placer son épargne dans la pierre sans acheter ni gérer seul un appartement, un commerce ou un immeuble de bureaux. En échange de parts, l’investisseur accède à un portefeuille d’actifs piloté par une société de gestion. SCPI, OPCI et OPPCI répondent toutefois à des objectifs, à des niveaux de liquidité et à des profils d’investisseurs différents.
Le principe : investir dans des immeubles sans devenir bailleur
Un fonds d’investissement immobilier collecte les capitaux de plusieurs épargnants pour acquérir, exploiter et parfois revendre des actifs immobiliers. Il peut s’agir de bureaux, de commerces, d’entrepôts, de logements, d’établissements de santé ou d’hôtels, situés en France comme à l’étranger. Chaque porteur détient des parts du fonds, et non une quote-part identifiable d’un immeuble précis.
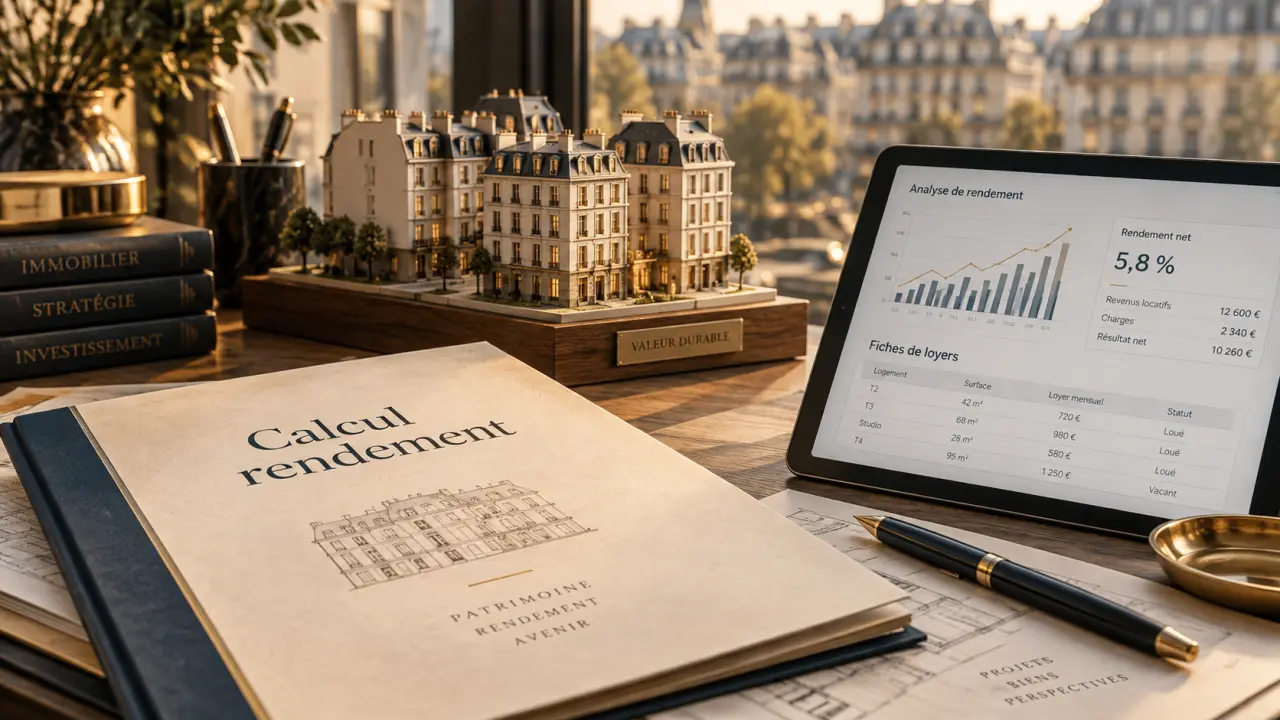
Calcul du rendement net immobilier
Estimez le revenu net annuel et le rendement net à partir de vos données financières.
Résultats estimés
Calcul : impôt = (revenus bruts − frais) × taux d’imposition ; revenu net = revenus bruts − frais − impôt ; rendement net = revenu net ÷ montant investi × 100.
Cette mutualisation des capitaux apporte une diversification difficile à reproduire en direct avec un budget limité. Au lieu de dépendre d’un seul locataire et d’une seule adresse, l’investisseur est exposé à plusieurs immeubles, secteurs d’activité et zones géographiques. Les revenus potentiels proviennent principalement des loyers encaissés. Des produits financiers ou des plus-values peuvent aussi s’ajouter lors de la cession d’actifs.
Le rôle central de la société de gestion
La société de gestion sélectionne les immeubles, négocie les acquisitions, organise la location, suit les travaux, arbitre les ventes et assure les obligations administratives du fonds. Elle fixe aussi les modalités de souscription et de sortie dans le cadre réglementaire applicable. Cette gestion déléguée évite la recherche de locataires, les appels d’artisans et le suivi quotidien. Elle se rémunère toutefois par des frais qu’il faut examiner attentivement.
Les fonds immobiliers sont généralement encadrés et les sociétés de gestion relèvent de la supervision de l’AMF. Ce cadre réglementaire ne transforme pas le placement en produit garanti. La valeur des parts, les revenus distribués et les délais de revente peuvent évoluer.
SCPI, OPCI, OPPCI et SIIC : des véhicules qui ne jouent pas le même rôle
Ces sigles désignent des structures d’investissement distinctes. La différence essentielle porte sur la composition du portefeuille, le mode d’accès et le degré de liquidité recherché.
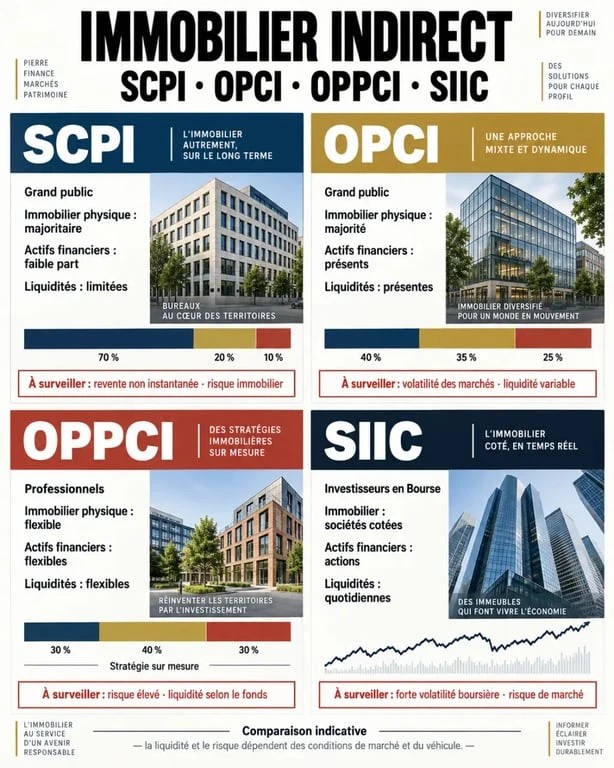
| Véhicule | Composition dominante | Profil d’accès | Point d’attention |
|---|---|---|---|
| SCPI | Immobilier physique | Particuliers | Revente moins immédiate |
| OPCI | Immobilier, actifs financiers et liquidités | Particuliers selon le support | Valeur plus sensible aux marchés financiers |
| OPPCI | Immobilier et stratégies plus sophistiquées | Investisseurs professionnels ou avertis | Risque et ticket d’entrée souvent plus élevés |
| SIIC | Sociétés immobilières cotées | Investisseurs en Bourse | Volatilité boursière |
La SCPI, la pierre-papier orientée immobilier
La société civile de placement immobilier investit principalement dans des immeubles détenus directement. Elle convient souvent à l’épargnant qui recherche une exposition immobilière et des revenus potentiels sans assurer lui-même la gestion locative. Certaines SCPI sont diversifiées. D’autres se concentrent sur les bureaux, la logistique, la santé, les commerces ou le résidentiel.
Le capital peut être variable ou fixe. Avec un capital variable, la société de gestion peut créer ou retirer des parts selon les conditions prévues. Avec un capital fixe, les échanges s’organisent davantage via un marché secondaire. Dans les deux cas, la liquidité des parts dépend notamment de l’existence d’acheteurs. Elle ne doit pas être assimilée à celle d’un livret bancaire.
L’OPCI, un compromis entre immobilier et liquidités
L’organisme de placement collectif immobilier combine des actifs immobiliers, des valeurs mobilières et une poche de liquidités. Cette construction vise notamment à faciliter les demandes de rachat et à apporter davantage de souplesse au portefeuille. Elle introduit toutefois une exposition aux marchés financiers. La valeur peut donc fluctuer avec l’immobilier, mais aussi avec les actions ou les obligations détenues.
L’OPPCI, ou organisme professionnel de placement collectif immobilier, s’adresse à un cercle d’investisseurs professionnels ou disposant généralement de moyens plus importants. Sa stratégie peut être plus spécifique et moins standardisée. En pratique, ce véhicule n’est pas le premier choix d’un particulier qui découvre l’investissement immobilier indirect.
Le bon choix dépend d’abord de votre objectif patrimonial
Comparer les rendements affichés ne suffit pas. Un fonds immobilier doit s’intégrer à une allocation globale qui tient compte de l’épargne disponible, des placements financiers, de la résidence principale, des besoins de revenus futurs et de la capacité à accepter une baisse temporaire de valeur.
Comprendre les SCPI pour investir dans l’immobilier — Le guide pédagogique de l’AMF explique le fonctionnement, les avantages et les risques des SCPI pour investir collectivement dans différents biens immobiliers.
- Pour rechercher des revenus potentiels : une SCPI de rendement peut être cohérente, à condition d’accepter un horizon long et une revente qui n’est pas instantanée.
- Pour conserver une souplesse relative : un OPCI peut convenir grâce à sa poche financière et liquide, au prix d’une volatilité potentiellement plus visible.
- Pour diversifier un patrimoine déjà immobilier : il peut être utile de privilégier des zones géographiques et des usages d’immeubles différents de ceux déjà détenus en direct.
- Pour préparer un projet lointain : la durée de détention recommandée est généralement longue, souvent autour de 10 ans minimum.
Le point décisif est parfois moins le rendement que le verrou de disponibilité de votre épargne. Un apport destiné à financer un achat dans deux ans, une réserve de sécurité ou un budget de travaux ne devrait pas dépendre de la revente de parts. En séparant l’argent mobilisable à court terme de l’épargne pouvant rester investie, vous limitez le risque de devoir vendre dans de mauvaises conditions lorsque le marché secondaire est moins fluide.
Rendement, frais et risques : lire les documents avant de souscrire
Le rendement d’un fonds immobilier n’est jamais garanti. Il dépend du niveau des loyers, du taux d’occupation des immeubles, des impayés, des travaux, des coûts de financement, des arbitrages et de l’évolution des prix de l’immobilier. Une baisse de la valeur des actifs peut entraîner une baisse du prix des parts et une perte en capital à la revente.
Les frais modifient le résultat réellement perçu
Selon le véhicule, des frais de souscription, de gestion, d’acquisition ou de cession peuvent s’appliquer. Il faut donc distinguer le taux de distribution communiqué du gain net conservé après frais et fiscalité. Vérifiez le document d’information, la fréquence des revenus éventuels, le délai de jouissance, c’est-à-dire la période durant laquelle les parts nouvellement souscrites ne produisent pas encore de revenus, ainsi que les conditions de retrait.
La diversification réduit un risque, pas tous les risques
Détenir de nombreuses lignes locatives limite l’impact du départ d’un locataire ou de la vacance d’un immeuble. Cela ne protège pas contre un ralentissement général du marché, une hausse des taux, une baisse de la demande pour certains usages ou d’importantes dépenses de rénovation. Un fonds spécialisé peut proposer une stratégie lisible, mais sa concentration sectorielle mérite une attention particulière.
Fiscalité et souscription : les vérifications utiles avant d’investir
La fiscalité dépend du fonds, du type de revenus distribués, de la localisation des immeubles et de l’enveloppe de détention. Pour une SCPI détenue en direct, les revenus peuvent notamment relever de la fiscalité des revenus fonciers, auxquels s’ajoutent les prélèvements sociaux. Les revenus financiers éventuels et les plus-values suivent leurs propres règles. Dans un OPCI, la présence d’actifs financiers modifie aussi la nature fiscale d’une partie des produits.
La détention via une assurance-vie en unités de compte peut modifier le traitement fiscal et successoral, tout en ajoutant les frais et les règles propres au contrat. Le compte-titres, la souscription auprès d’une banque, d’une société de gestion ou d’un conseiller sont d’autres voies possibles. Une analyse individualisée est utile lorsque la tranche d’imposition, l’endettement, le démembrement entre nue-propriété et usufruit, ou la détention d’actifs étrangers entrent en jeu.
- Définissez le montant que vous pouvez immobiliser sans fragiliser votre épargne de précaution.
- Choisissez un horizon cohérent avec les délais de revente possibles.
- Comparez la stratégie immobilière, la diversification, les frais et les modalités de liquidité.
- Lisez les documents réglementaires et les rapports du fonds, plutôt que de vous fonder sur le seul rendement passé.
- Vérifiez enfin l’impact fiscal global avant de signer le bulletin de souscription.
Un fonds d’investissement immobilier est surtout pertinent pour construire une exposition immobilière diversifiée et déléguée sur la durée. Entre SCPI, OPCI et solutions réservées aux professionnels, le meilleur véhicule n’est pas celui qui promet le plus. C’est celui dont la liquidité, les risques, les frais et la fiscalité correspondent réellement à votre projet.
- Hôtel R de Paris : 40 chambres et un esprit boutique hotel près de Saint-Lazare - 24 octobre 2026
- Acheter un appartement pour investir : le premier crédit peut bloquer votre résidence principale - 23 octobre 2026
- Piscine à 28 °C et deux restaurants : que propose l’hôtel Le Lion d’Or à Fougères Ouest ? - 22 octobre 2026
Articles qui pourraient vous intéresser :
 Décomptes de charges locatives : 1 mois pour vérifier et 3 réflexes pour contester
 Fenêtre en hauteur : comment choisir le bon mécanisme pour aérer en toute sécurité ?
 Home staging à Vierzon : 3 leviers pour vendre votre bien plus vite et au meilleur prix
 Location saisonnière : 90 jours, LMNP et vacance locative à anticiper