Acheter un appartement pour investir : le premier crédit peut bloquer votre résidence principale
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
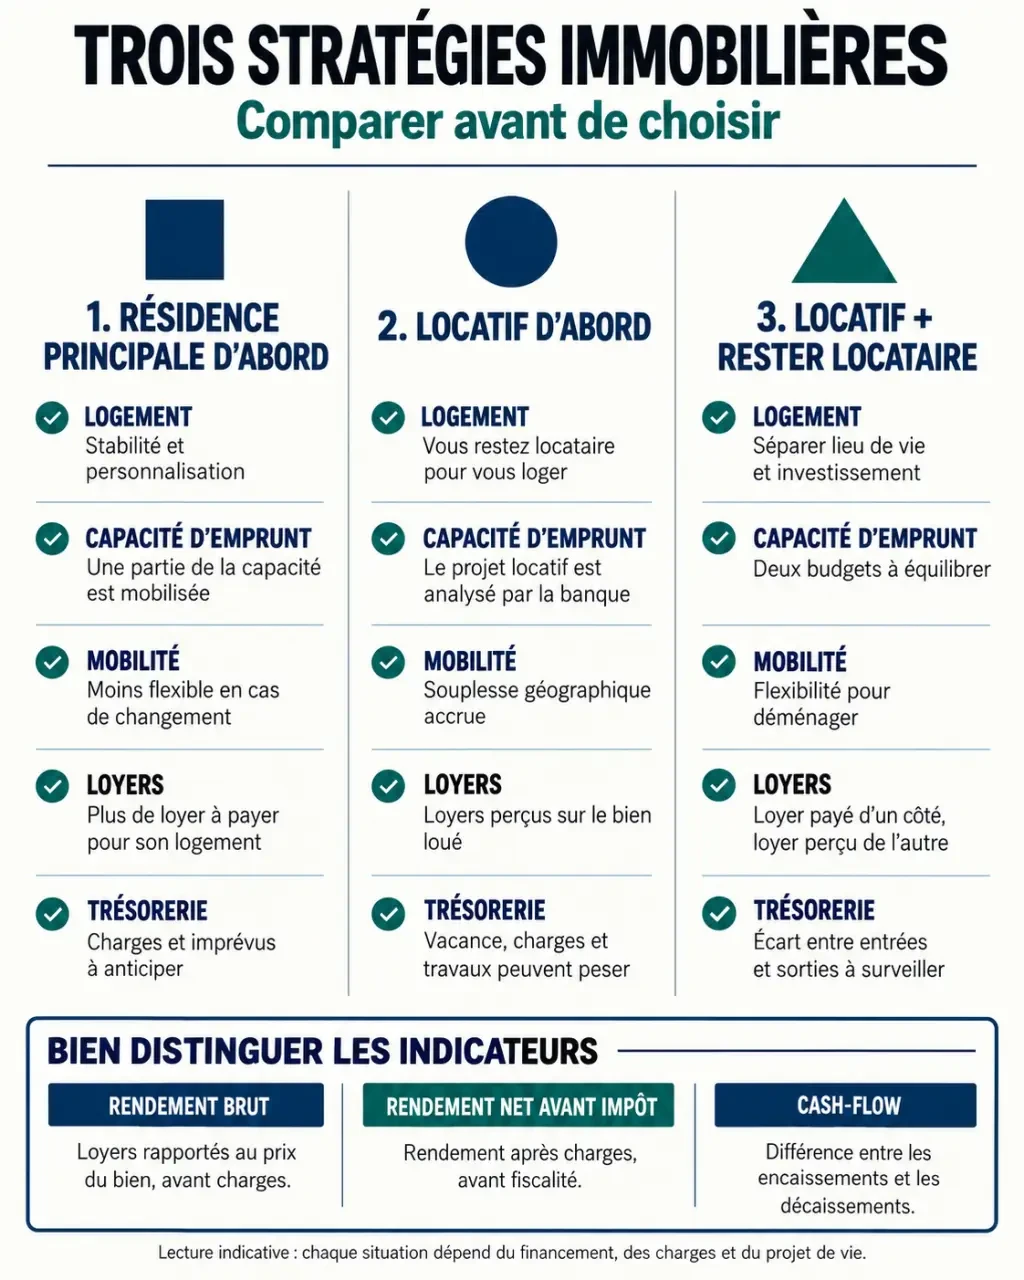
Vous pouvez acheter un appartement pour le louer tout en restant locataire, ou financer un investissement locatif en parallèle de votre résidence principale. La limite n’est pas le nombre de biens détenus, mais votre capacité à supporter les crédits, les charges et les imprévus. Avant de choisir l’ordre des achats, comparez leur effet sur votre budget actuel et sur votre prochain projet immobilier.
Choisir l’ordre des achats selon votre projet de vie
La résidence principale répond à un besoin d’usage : vous loger durablement dans un environnement adapté. L’investissement locatif doit répondre à une demande solvable et produire un revenu. Un appartement agréable à habiter n’est pas automatiquement un bon placement, et un logement rentable ne correspond pas nécessairement à vos besoins familiaux.
Calculer le rendement et le cash-flow locatif
Saisissez vos données pour obtenir une estimation du rendement et de la trésorerie annuelle de votre investissement locatif.
Coût de l’opération
Recettes et dépenses annuelles
Financement
Résultats estimatifs
Détail annuel
| Élément | Montant |
|---|---|
| Loyers théoriques sur 12 mois | 0 € |
| Loyers encaissés après vacance | 0 € |
| Dépenses du propriétaire hors crédit | 0 € |
| Mensualités de crédit sur 12 mois | 0 € |
| Assurance emprunteur sur 12 mois | 0 € |
| Total des sorties de trésorerie | 0 € |
Calculs : coût total = prix + frais d’acquisition + agence + travaux + mobilier. Les loyers encaissés = loyer mensuel × (12 − vacance). Le rendement brut = loyers encaissés ÷ coût total × 100. Le rendement net avant impôt = (loyers encaissés − dépenses du propriétaire) ÷ coût total × 100.
Ces résultats sont indicatifs et ne constituent pas un conseil financier, fiscal ou juridique. La fiscalité n’est pas estimée. La mensualité de crédit inclut généralement une part de remboursement du capital : cette part est une sortie de trésorerie, mais ne représente pas une dépense définitive équivalente à un coût.
| Stratégie | Intérêt principal | Point de vigilance |
|---|---|---|
| Résidence principale d’abord | Stabiliser son logement et son cadre de vie | Le crédit réduit la capacité à investir ensuite |
| Locatif d’abord | Commencer à constituer un patrimoine | Le financement peut limiter le futur achat familial |
| Investir en restant locataire | Conserver sa mobilité et acheter dans un marché plus accessible | Supporter son loyer personnel et les aléas du bien loué |
| Deux acquisitions simultanées | Coordonner les deux projets dès le départ | Mobiliser davantage d’apport et de trésorerie |
Pour une famille installée durablement, sécuriser le logement principal peut primer. Pour un actif mobile vivant dans une ville chère, acheter un petit appartement ailleurs peut être cohérent. Mais l’écart de prix ne suffit pas : vérifiez la demande locative, les frais de gestion à distance et les perspectives de revente.
Projetez aussi votre situation après une naissance, une mutation ou une baisse de revenus. Le bon ordre d’achat est celui qui préserve ces options, pas uniquement celui qui maximise le patrimoine sur le papier.
Mesurer ce que la banque acceptera réellement de financer
Les loyers ne neutralisent pas le crédit locatif
Le cadre du Haut Conseil de stabilité financière retient généralement un taux d’effort maximal de 35 %, assurance emprunteur comprise, avec des possibilités de dérogation encadrées. La banque examine également la stabilité des revenus, les crédits existants, le reste à vivre et l’épargne conservée après l’achat.
Dans l’exemple présenté par le Crédit Agricole, environ 70 % des loyers estimés sont retenus. Les 30 % restants constituent une marge face aux risques locatifs ; cette pratique varie selon les établissements et ne remplace pas votre propre réserve financière.
Avec 5 000 € de revenus mensuels et 700 € de loyer prévisionnel, les revenus retenus atteignent 5 490 €. À 35 %, cela représente environ 1 921 € de mensualités totales, assurance comprise. Il faut encore retrancher les remboursements existants. Si vous restez locataire, votre loyer personnel pèse aussi sur l’analyse du budget.
Attention à la spirale du réinvestissement : un premier appartement crée des loyers, ce qui peut donner l’impression de pouvoir immédiatement en acheter un second. Pourtant, chaque acquisition ajoute une dette, des échéances et des besoins de réserve. Demandez une simulation de votre future résidence principale avant de signer le premier investissement : vous mesurerez le coût de ce choix en mètres carrés ou en budget d’achat disponibles demain.
Un ou deux prêts : privilégier la lisibilité
Deux financements distincts facilitent généralement le suivi des intérêts et des dépenses de chaque bien, notamment pour la fiscalité locative. Un montage global peut néanmoins être étudié. Comparez le coût total, les garanties, l’assurance et les conditions de remboursement anticipé, pas seulement le taux. Un PTZ peut éventuellement financer la résidence principale sous conditions, mais pas un investissement destiné à la location.
Calculer le rendement sans le confondre avec l’argent disponible
Le calcul doit partir du coût complet de l’opération : prix, frais d’acquisition, agence, travaux et mobilier éventuel. Ajoutez au plan de financement les frais de dossier et de garantie. Une annonce affichant un rendement calculé uniquement sur le prix de vente peut surestimer l’intérêt du bien.
- Rendement brut : loyers annuels hors charges divisés par le coût total, multipliés par 100.
- Rendement net avant impôt : loyers diminués des dépenses annuelles du propriétaire, rapportés au même coût total.
- Cash-flow après impôt : encaissements moins charges, mensualités complètes et fiscalité.
Prenons un T2 acheté 200 000 € et loué 700 € par mois : les 8 400 € annuels donnent 4,2 % brut sur le seul prix d’achat. Avec 600 € de taxe foncière à charge, 800 € de charges non récupérables et une gestion facturée 10 % des loyers, il reste 6 160 €, soit 3,08 % avant assurance, entretien, vacance et impôt. Les frais d’acquisition réduisent encore ce rendement.
Si le crédit coûte 650 € par mois, ses 7 800 € annuels dépassent déjà les 6 160 € restants : l’effort d’épargne atteint au moins 1 640 € par an avant les autres dépenses. Le remboursement du capital constitue du patrimoine, mais ne paie pas les factures courantes.
Il n’existe donc pas de rendement minimal universel. Testez surtout un scénario dégradé : logement temporairement vide, réparation importante et hausse des charges. Une opération doit rester supportable sans compter sur une hausse future des prix.
Choisir une fiscalité compatible avec la location envisagée
Location nue et meublée ne produisent pas le même résultat
En location nue, les loyers relèvent des revenus fonciers. Le micro-foncier est accessible sous conditions jusqu’à 15 000 € de revenus fonciers bruts annuels. Au réel, les charges déductibles peuvent créer un déficit foncier ; la part imputable sur le revenu global est généralement plafonnée à 10 700 €, sous conditions, les intérêts d’emprunt suivant des règles distinctes.
En location meublée, les recettes relèvent des bénéfices industriels et commerciaux, avec un régime micro-BIC ou réel selon votre situation. Le statut LMNP peut permettre, au réel, de déduire certaines charges et de pratiquer des amortissements dans les limites applicables. Simulez aussi la fiscalité de revente : réduire l’impôt sur les loyers ne résume pas le résultat global.
L’avantage fiscal ne doit pas dicter l’achat
Denormandie et Loc’Avantages répondent à des conditions précises de localisation, de travaux, de loyers ou de ressources des locataires. Le Denormandie prévoit notamment des travaux représentant au moins 25 % du coût total de l’opération ; Loc’Avantages implique un engagement de six ans. Faites vérifier l’éligibilité et les règles en vigueur avant de retenir un avantage dans votre calcul.
Vérifier que le bien restera louable et revendable
Avant toute offre, examinez le diagnostic de performance énergétique, les contraintes de décence, les procès-verbaux de copropriété et les travaux votés ou envisagés. Comparez le loyer attendu avec des logements réellement comparables et vérifiez un éventuel encadrement local.
Prévoyez la gestion des candidatures, des réparations et des impayés, directement ou par une agence. Une assurance propriétaire non-occupant et, selon votre situation, une garantie des loyers impayés peuvent compléter la protection, sans supprimer tous les risques.
Enfin, ne supposez pas que vous pourrez récupérer librement le logement pour y habiter : le bail et les règles de congé s’imposent. Inversement, louer ultérieurement votre résidence principale exige de vérifier le financement, l’assurance et les règles locales.
Avant de signer, faites chiffrer les deux projets ensemble par votre banque ou votre courtier, puis validez la fiscalité avec un professionnel compétent. Conservez une réserve disponible : un investissement solide doit vous aider à construire votre avenir, sans rendre votre logement ni votre budget quotidien dépendants du prochain loyer.
- Acheter un appartement pour investir : le premier crédit peut bloquer votre résidence principale - 23 octobre 2026
- Piscine à 28 °C et deux restaurants : que propose l’hôtel Le Lion d’Or à Fougères Ouest ? - 22 octobre 2026
- Boutique AMPM au Grand Hôtel-Dieu : préparez une visite vraiment utile - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Boulevard jean jacques bosc : guide pratique du pont et de ses environs
 Maison provençale : styles, plans et idées pour une maison de charme
 Réglementation place de parking privé : règles, droits et obligations
 Curage de bâtiment : 3 méthodes techniques pour mettre à nu vos structures en toute sécurité