Rentabilité locative : comment calculer vos rendements brut, net et net-net
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Mis à jour le 8 octobre 2026
L’investissement immobilier repose sur une équation fondamentale : la rentabilité locative. Pourtant, de nombreux investisseurs commettent l’erreur de se limiter au rendement brut, souvent surestimé, sans intégrer la réalité des charges et de la fiscalité. Comprendre comment calculer précisément ce rendement est le seul moyen de sécuriser votre décision d’achat et d’anticiper votre véritable cash-flow .
Les trois niveaux de calcul : de la théorie à la réalité financière
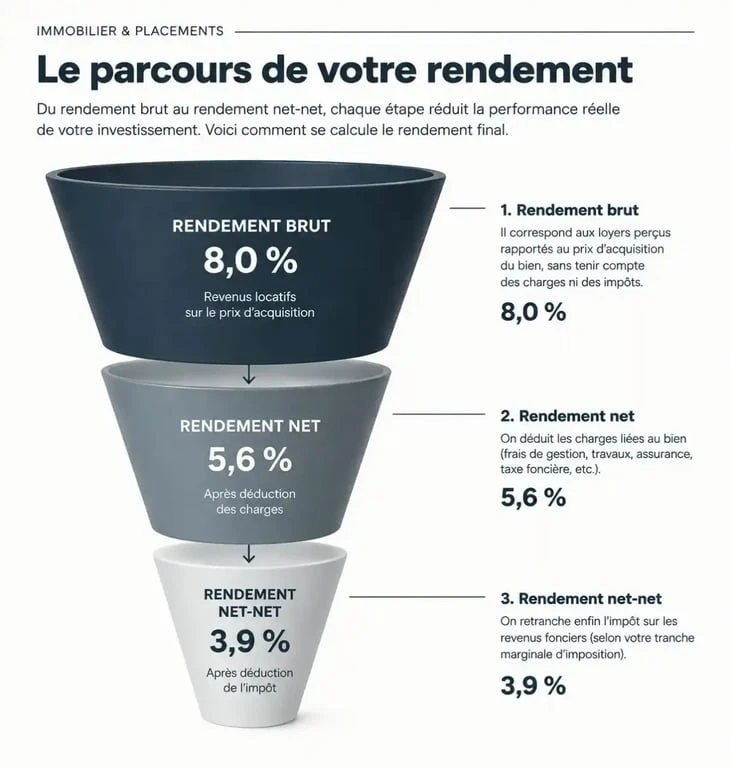
Pour évaluer la performance d’un bien, il est nécessaire de distinguer trois indicateurs. Chacun apporte un niveau de précision supplémentaire, essentiel pour ne pas déformer la rentabilité réelle de votre opération.
Calculateur de rentabilité locative
La rentabilité brute : le premier indicateur
La rentabilité brute est le ratio le plus simple à calculer. Il permet d’obtenir une première idée de la performance du bien sur le marché. La formule est la suivante : (Loyer mensuel x 12) / Prix d’achat du bien (incluant les frais de notaire) x 100. Si vous achetez un bien à 200 000 euros pour un loyer de 700 euros par mois, le rendement brut s’établit à 4,2 %. Bien qu’utile pour une comparaison rapide entre plusieurs quartiers, cet indicateur occulte les dépenses liées à la détention du logement.
La rentabilité nette : l’intégration des charges réelles
La rentabilité nette est plus proche de la réalité. Elle prend en compte les charges non récupérables auprès du locataire, telles que la taxe foncière, les frais de gestion locative, les assurances (PNO, GLI) et les provisions pour réparations. En reprenant l’exemple précédent, si vous déduisez 1 500 euros de charges annuelles, votre rendement net tombe à 3,45 %. Ce calcul est nécessaire pour mesurer la capacité du bien à absorber ses propres coûts d’entretien.
La rentabilité nette-nette : l’impact décisif de la fiscalité
C’est ici que se joue la véritable rentabilité. Le calcul nette-nette déduit l’imposition générée par vos revenus locatifs. Selon votre régime fiscal (micro-foncier, réel, ou BIC), l’impact varie radicalement. Un investissement qui semble performant sur le papier peut devenir décevant une fois les prélèvements sociaux (17,2 %) et l’impôt sur le revenu appliqués. Pour un investisseur averti, c’est ce taux qui doit servir de base à toute décision patrimoniale.
Exemple chiffré : le parcours d’un investissement
Prenons le cas d’un appartement acquis à 130 000 euros, frais de notaire inclus. Le loyer est fixé à 600 euros par mois, soit 7 200 euros par an. Pour obtenir le rendement net, nous devons soustraire les charges non récupérables estimées : 600 euros de copropriété, 500 euros de taxe foncière, 80 euros d’assurance GLI, 250 euros de PNO et 200 euros de réserve de travaux, soit un total de 1 630 euros.
| Indicateur | Calcul | Résultat |
|---|---|---|
| Rentabilité brute | (7 200 / 130 000) * 100 | 5,53 % |
| Rentabilité nette | ((7 200 – 1 630) / 130 000) * 100 | 4,28 % |
Dans ce scénario, l’écart entre le rendement brut et net est significatif. Ce décalage démontre pourquoi une analyse rigoureuse est nécessaire avant de valider tout projet immobilier.
Fiscalité et régimes : le levier de performance
Le choix du régime fiscal impacte directement la rentabilité nette-nette. Le régime micro-foncier offre une simplicité administrative avec un abattement forfaitaire de 30 %, mais il ne permet pas de déduire les charges réelles. À l’inverse, le régime réel permet de déduire l’ensemble des frais, travaux et intérêts d’emprunt. Dans le cas d’un bien nécessitant des travaux importants, par exemple 5 000 euros, le régime réel permet souvent de créer un déficit foncier qui réduit, voire annule, l’imposition sur les revenus locatifs pendant plusieurs années.
La gestion de votre fiscalité immobilière fonctionne comme un canal d’irrigation. En structurant ce flux via le bon régime fiscal, vous dirigez chaque euro vers votre patrimoine plutôt que vers l’administration fiscale. Choisir entre le micro-BIC, le régime réel ou le micro-foncier permet d’optimiser le débit de votre cash-flow net, transformant une simple perception de loyer en un moteur d’enrichissement durable.
Facteurs d’influence et limites du calcul
Au-delà des chiffres, la rentabilité est soumise aux variables de marché. La localisation reste le premier facteur. Si certaines villes comme Mulhouse ou Saint-Étienne affichent des rendements élevés, souvent au-dessus de 7 %, le risque de vacance locative y est parfois plus important. À l’inverse, dans les zones tendues comme Paris ou Lyon, les taux de rendement sont plus faibles, entre 3 % et 4 %, mais la sécurité patrimoniale et la valorisation du bien à la revente compensent souvent ce rendement immédiat plus modeste.
La vacance locative : l’oublié des simulateurs
Ne jamais intégrer une période de vacance dans ses calculs est une erreur classique. Une vacance de deux mois par an peut réduire votre rentabilité annuelle de près de 15 %. Il est conseillé d’appliquer une décote de sécurité de 5 à 10 % sur vos revenus locatifs prévisionnels pour anticiper les périodes entre deux locataires ou les imprévus de gestion.
Le rôle du crédit immobilier
Bien que le remboursement du capital emprunté ne soit pas une charge déductible, il impacte directement votre cash-flow. L’objectif d’un investisseur est souvent d’atteindre un autofinancement, où le loyer couvre la totalité des charges et des mensualités de crédit. En 2025, viser un taux de rentabilité nette d’au moins 7,5 % est souvent nécessaire pour espérer un cash-flow positif si le bien est financé à 100 % par un prêt bancaire.
Vers une simulation personnalisée
Le calcul de la rentabilité locative est un outil d’aide à la décision. Il permet de comparer des opportunités de manière objective et de projeter l’effort d’épargne nécessaire. Pour sécuriser votre investissement, ne vous contentez pas d’une estimation rapide. Utilisez un simulateur complet qui intègre les charges, votre situation fiscale personnelle, le coût des travaux et une marge de sécurité pour la vacance locative. C’est en croisant ces données que vous passerez du statut de simple acheteur à celui d’investisseur éclairé.
- Hôtel R de Paris : 40 chambres et un esprit boutique hotel près de Saint-Lazare - 24 octobre 2026
- Acheter un appartement pour investir : le premier crédit peut bloquer votre résidence principale - 23 octobre 2026
- Piscine à 28 °C et deux restaurants : que propose l’hôtel Le Lion d’Or à Fougères Ouest ? - 22 octobre 2026