Impôt sur location saisonnière : 15 000 € ou 77 700 €, le seuil qui change tout
Publié par : Éloïse de Launay — Rédactrice spécialisée en immobilier
Les revenus d’une location saisonnière meublée ne sont pas déclarés comme des revenus fonciers. Ils relèvent des bénéfices industriels et commerciaux (BIC). Pour calculer l’impôt sur une location saisonnière, il faut tenir compte du type de bien, de son éventuel classement touristique, du montant des recettes encaissées et du régime fiscal applicable. Ces critères déterminent l’abattement, les formalités et la part réellement imposable.
Location saisonnière : des recettes imposées en BIC
Une location saisonnière correspond généralement à la mise à disposition d’un logement meublé à une clientèle de passage, qui n’y élit pas domicile. Le logement doit permettre une occupation normale, avec du mobilier, de la literie, des équipements de cuisine et les éléments essentiels du quotidien.
Qu’il s’agisse d’une résidence secondaire, d’un appartement loué sur Airbnb ou d’une partie de la résidence principale, les loyers perçus entrent en principe dans la catégorie des BIC. La déclaration porte sur les recettes brutes : loyers, frais facturés aux voyageurs et charges éventuellement refacturées. Les commissions prélevées par une plateforme ne diminuent pas les recettes déclarées au micro-BIC. Elles peuvent toutefois être comptabilisées parmi les charges au régime réel.
Meublé classé, non classé et chambre d’hôtes : une distinction décisive
Un meublé de tourisme classé a obtenu un classement selon le référentiel de classement touristique. Ce classement ouvre un cadre micro-BIC plus favorable que celui d’un meublé non classé. Les chambres d’hôtes obéissent également à des règles spécifiques, mais elles ne doivent pas être confondues avec un logement loué sans prestations d’accueil.
La distinction compte aussi sur le plan social. Lorsque le loueur fournit des prestations proches de l’hôtellerie, comme le petit-déjeuner, le linge, le nettoyage régulier ou l’accueil personnalisé dans certaines conditions, l’activité peut se rapprocher de la parahôtellerie. Une analyse adaptée devient alors nécessaire.
Micro-BIC : les seuils et abattements à connaître
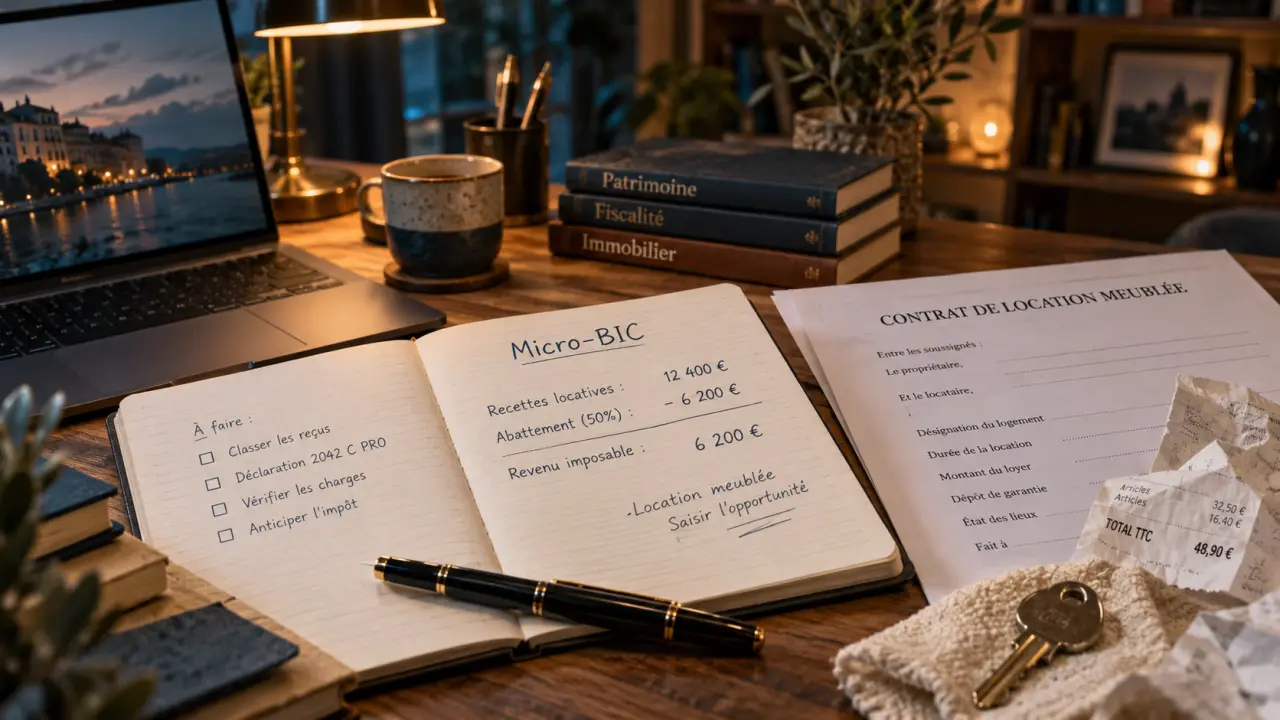
Pour les revenus perçus en 2025 et déclarés en 2026, la loi du 19 novembre 2024, dite loi Le Meur, a modifié le régime des meublés de tourisme. Le micro-BIC reste simple à gérer : vous déclarez vos recettes et l’administration applique un abattement forfaitaire. Vous ne déduisez donc pas vos dépenses une par une.
Location meublée de tourisme : comprendre les nouvelles règles fiscales — Découvrez les seuils du régime micro et les modalités de déclaration applicables aux locations meublées de tourisme en 2025.
| Type de location | Seuil de recettes pour le micro-BIC | Abattement forfaitaire | Base imposable |
|---|---|---|---|
| Meublé de tourisme non classé | 15 000 € | 30 % | 70 % des recettes |
| Meublé de tourisme classé ou chambre d’hôtes | 77 700 € | 50 % | 50 % des recettes |
Au-delà du seuil correspondant à votre activité, le régime réel devient obligatoire. Pour les recettes de 2026, à déclarer en 2027, le seuil mentionné pour les meublés classés et les chambres d’hôtes est de 83 600 €. Il faut donc raisonner avec l’année de perception des revenus, et non avec la seule année de dépôt de la déclaration.
Un calcul rapide pour mesurer l’effet de l’abattement
Avec 10 000 € de recettes issues d’un meublé non classé, le micro-BIC retient une base imposable de 7 000 € après l’abattement de 30 %. Pour un meublé classé générant les mêmes recettes, la base tombe à 5 000 € grâce à l’abattement de 50 %. Cette base s’ajoute ensuite aux autres revenus du foyer. Elle est soumise au barème de l’impôt sur le revenu, ainsi qu’aux prélèvements sociaux ou, selon la situation, aux cotisations sociales.
Le classement peut donc créer un écart important entre deux logements situés dans la même rue et loués au même prix. La rentabilité nette ne dépend pas uniquement du taux d’occupation : le statut administratif du bien influence directement la part des recettes conservée après fiscalité. Pour comparer deux stratégies, il faut intégrer le coût, la durée de validité et les contraintes du classement dans le calcul global.
Micro-BIC ou régime réel : choisir selon vos charges
Le micro-BIC privilégie la simplicité. Il convient surtout lorsque les dépenses annuelles réelles sont inférieures à l’abattement applicable ou lorsque vous ne souhaitez pas tenir une comptabilité complète. Ce régime ne permet pas de déduire séparément les intérêts d’emprunt, les travaux de réparation, les frais de gestion ou les commissions des plateformes.
Ce que le régime réel permet de déduire
Au régime réel, le bénéfice imposable correspond aux recettes diminuées des dépenses admises. Selon leur nature et les conditions applicables, il est notamment possible de prendre en compte les intérêts d’emprunt, l’assurance, la taxe foncière, les frais d’annonce, les honoraires de gestion, les réparations, les charges de copropriété et les commissions de réservation. L’amortissement du logement et du mobilier peut également réduire le résultat imposable, dans le respect des règles comptables.
Le réel devient souvent pertinent lorsque les charges et les amortissements dépassent le montant de l’abattement micro-BIC. En contrepartie, il impose une comptabilité, un plan d’amortissement et le dépôt d’une liasse fiscale. En LMNP, un déficit provenant des charges peut être reporté sur les bénéfices futurs de location meublée pendant 10 ans, sous réserve des règles applicables.
Une méthode de décision simple
- Calculez toutes vos recettes encaissées sur l’année.
- Estimez vos dépenses déductibles et vos amortissements à partir de justificatifs.
- Comparez ce montant avec l’abattement micro-BIC de 30 % ou 50 %.
- Ajoutez le coût de la comptabilité et le temps consacré à la gestion du régime réel.
- Anticipez l’évolution de vos recettes si vous approchez d’un seuil.
Une simulation est utile, mais le choix ne doit pas reposer sur une seule année exceptionnelle. Un emprunt, l’achat de mobilier ou des travaux peuvent modifier sensiblement l’intérêt du régime réel.
LMNP ou LMP : le statut du loueur change les règles
Le loueur en meublé non professionnel, ou LMNP, est le cas le plus fréquent. Vous restez LMNP lorsque les recettes annuelles tirées de la location meublée ne dépassent pas 23 000 € ou lorsqu’elles restent inférieures aux autres revenus d’activité du foyer fiscal. À l’inverse, le statut de loueur en meublé professionnel (LMP) s’applique lorsque les recettes dépassent 23 000 € et excèdent les autres revenus professionnels du foyer.
Cette distinction influence notamment le traitement des déficits et le régime social. Les prélèvements sociaux cités pour les revenus 2025 sont de 17,2 %, tandis que certains loueurs exerçant une activité indépendante peuvent être concernés par des cotisations sociales évoquées autour de 40 %. Le statut ne se choisit donc pas uniquement pour réduire l’impôt : il découle d’abord du niveau de recettes et de la composition des revenus du foyer.
Déclarer sans se tromper : SIRET, formulaires et cases
L’activité de location meublée doit être immatriculée pour obtenir un numéro SIRET. La démarche s’effectue via le guichet unique de l’INPI. Des obligations locales peuvent aussi s’ajouter : déclaration en mairie, numéro d’enregistrement ou respect des règles de copropriété, notamment dans les communes qui encadrent la location de courte durée.
Au micro-BIC : la déclaration 2042 C PRO
Le micro-BIC se déclare avec le formulaire 2042 C PRO, en reportant le chiffre d’affaires brut dans la rubrique adaptée. Les cases 5NH et 5OH sont citées pour les meublés de tourisme non classés. Les cases 5NG et 5OG concernent les meublés classés et les chambres d’hôtes. Vérifiez toujours le libellé affiché dans votre déclaration en ligne : la situation du déclarant et celle de son conjoint peuvent conduire à utiliser des cases distinctes.
Au réel : liasse fiscale puis report du résultat
Au régime réel, vous transmettez le formulaire 2031 et ses annexes comptables, dont le formulaire 2033 selon le cas, via votre espace professionnel sur impots.gouv.fr ou avec l’aide d’un professionnel. L’échéance citée est le deuxième jour ouvré de mai. Le résultat fiscal est ensuite reporté sur la déclaration personnelle, notamment dans les cases 5NA et suivantes pour le LMNP.
Conservez les contrats de location, les relevés des plateformes, les factures, les tableaux d’amortissement et les justificatifs de charges. En cas d’hésitation sur le classement du bien, le statut social ou la liasse fiscale, le service des impôts des entreprises ou un expert-comptable habitué à la location meublée peut sécuriser vos démarches.
- Piscine à 28 °C et deux restaurants : que propose l’hôtel Le Lion d’Or à Fougères Ouest ? - 22 octobre 2026
- Boutique AMPM au Grand Hôtel-Dieu : préparez une visite vraiment utile - 21 octobre 2026
- Le Panoramic Boutique Hôtel à Nice : une vue panoramique, 11 chambres et le calme en hauteur - 20 octobre 2026
Articles qui pourraient vous intéresser :
 Gestion locative : 5 % à 10 % d’honoraires pour sécuriser vos revenus sans frais cachés
 Sortie 7 de l’A71 : 3 hôtels à moins de 2 km pour une halte efficace à Bourges
 Surélévation de maison 40 m² : quel budget réel prévoir et comment éviter les surcoûts structurels ?
 Maison à 1 euro dans les Pouilles : budget réel, étapes et pièges à éviter